家碩(6953) 合約負債創近期新高!台積電N2放量與EUV光罩需求暴增!
優分析 Uanalyze
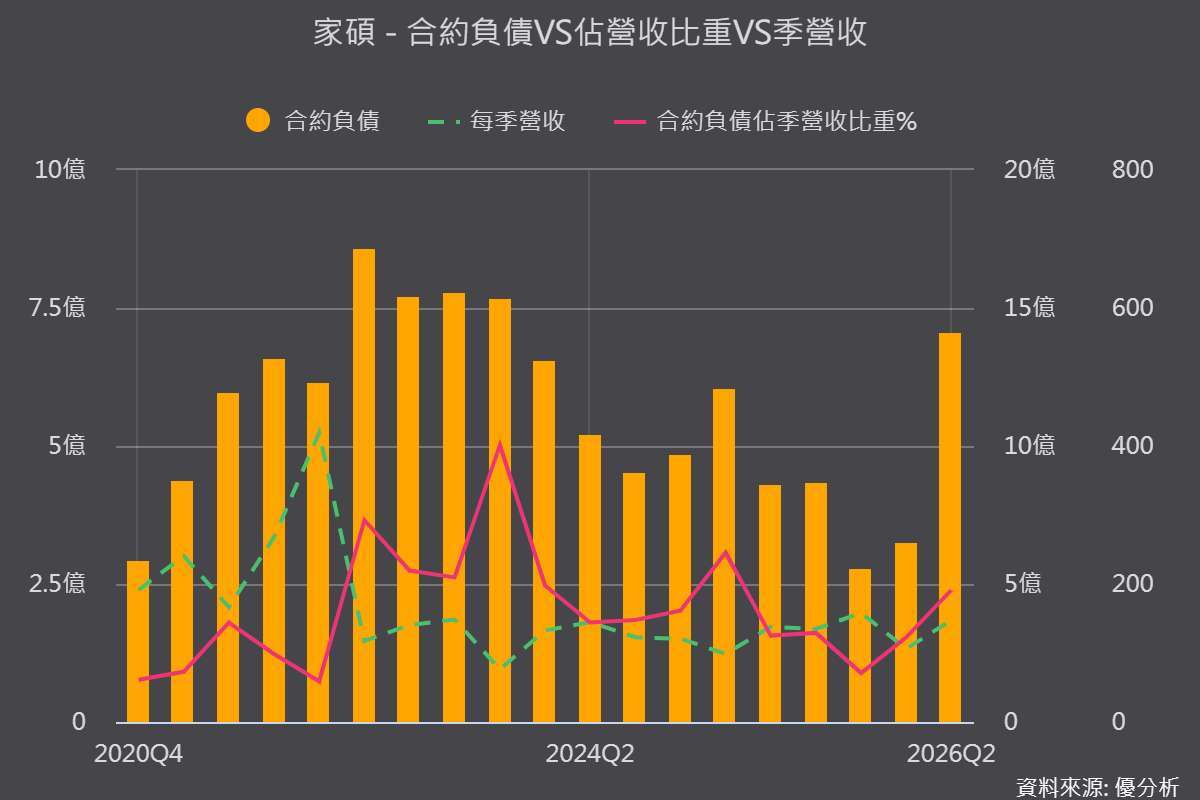
合約負債創近期新高 何時轉化為營收?
根據半導體設備業的商業模式,設備商收取客戶預付款後,通常列為「合約負債」,隨設備交付及履約義務完成轉為營收,因此合約負債常被視為營收先行指標
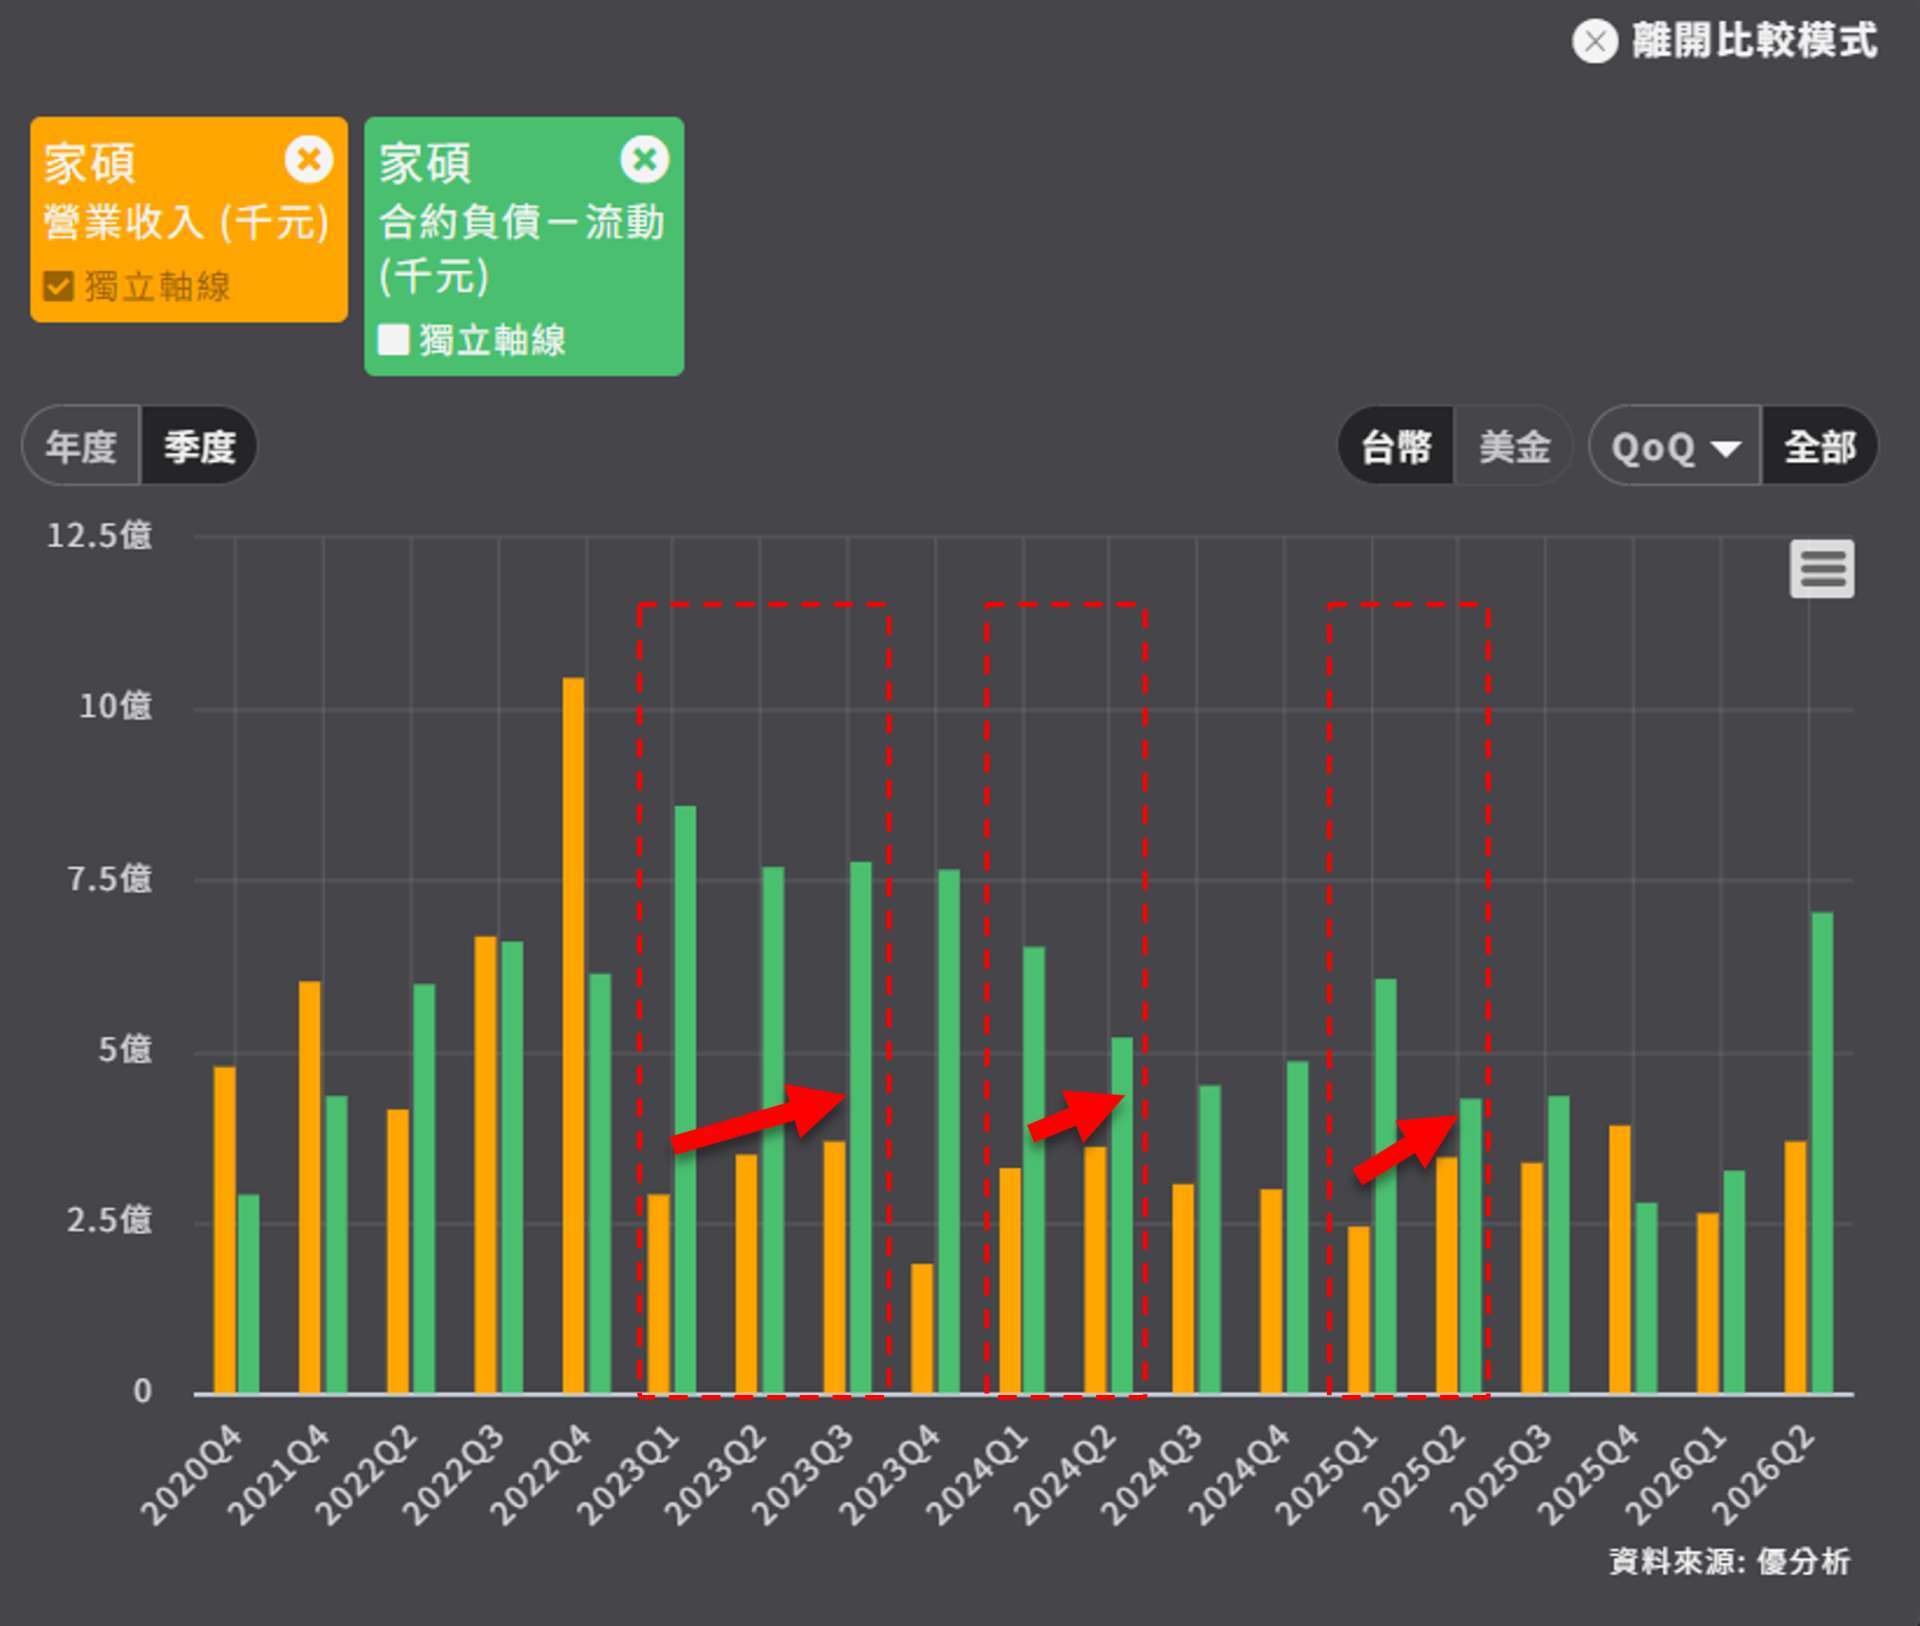
根據《優分析產業資料庫》資料顯示,家碩(6953-TW) 2026Q2合約負債由Q1的3.26億元劇烈跳升至7.06億元,季增高達3.8億元,創下近期新高。回顧過去合約負債與後續營收的對照:
-
2023Q1: 合約負債8.59億元(佔營收比292%),帶動2023Q2營收達3.51億元、Q3達3.71億元,衝上當年高檔。
-
2024Q1: 合約負債6.56億元(佔營收比197%),推升2024Q2營收至3.62億元,為當年度單季最高。
-
2025Q1: 合約負債6.06億元(佔營收比245%),成功驅動2025Q2營收回升至3.45億元、Q3達3.37億元,脫離谷底。
從歷史模式觀察,合約負債大約在1-2季後轉化為營收。
(資料來源:優分析產業資料庫)
N2先進製程帶來質變 EUV光罩層數倍增
家碩2026Q2合約負債暴增,核心驅動力來自台積電(2330-TW) N2先進製程放量、DRAM客戶擴大導入EUV,以及美日系客戶的新單預收款進駐。
N2製程對家碩而言並非單純的出貨量增加,而是產品結構與附加價值的「質變」:
需求等比放大: N2節點的EUV曝光層數較N3進一步提升,EUV光罩使用張數增加,帶動光罩充氣、儲存、傳載、清洗及檢測設備需求同步成長。
規格拉高帶動單價: N2對空氣微污染(AMC)與微粒(particle)控制極為嚴格,客戶設備規格提升,帶動產品平均銷售單價(ASP)與毛利結構改善。
此趨勢反映在營運數據上,家碩EUV產品佔比,從2024年的46%大幅提升至2026Q1的66%;在產品組合優化與製造效率提升下,2026Q2單季毛利率衝上52.32%,改寫歷史次高。
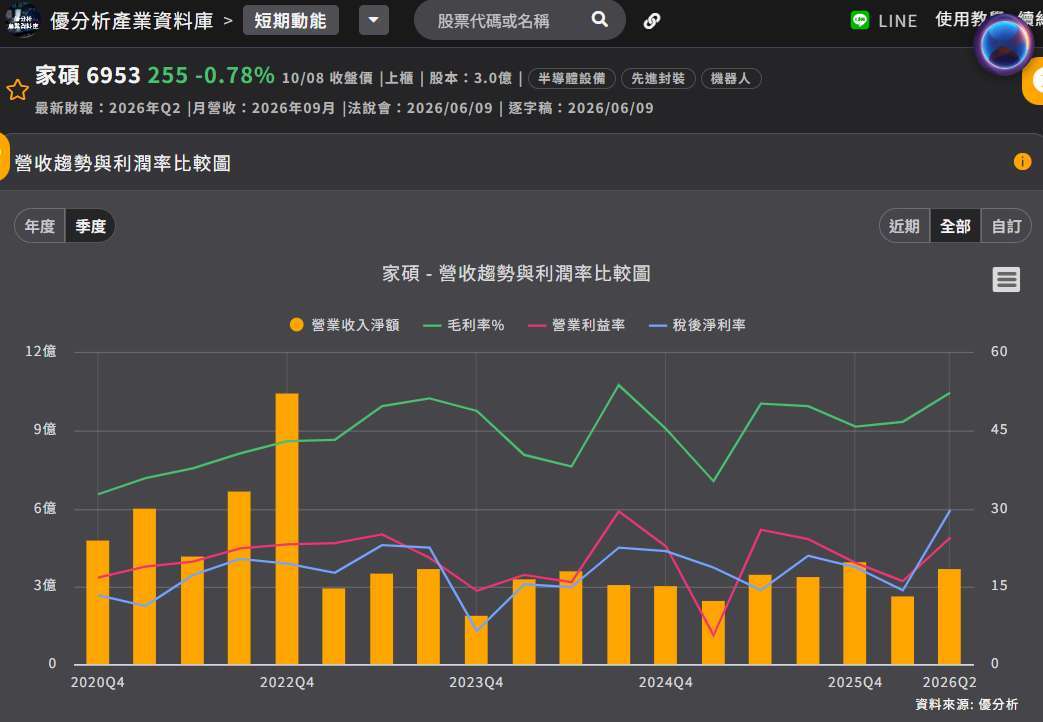
(資料來源:優分析產業資料庫)
新廠2027Q2投產 能見度直達2027年
為滿足強勁訂單需求,家碩南科租用廠房已於2025年10月到位,優先支援EUV光罩充氣機台出貨,成為2026年營收放量的即戰力。此外,南科三期新廠預計於2027Q2投產,屆時總產能將放大5~6倍,進一步提升訂單消化速度。
除了邏輯晶片N2製程外,DRAM大廠加速導入EUV也是另一條重要成長曲線,家碩已成功切入並持續推進專案,形成雙引擎拉貨格局,整體訂單能見度已延伸至2027年。
N2 訂單不等於準時入帳 機台驗收節奏為最大變數
雖然設備業「簽約預收→出貨→客戶驗收才認營收」,不過,2023Q4 就是反例,當時合約負債達7.67億元,單季營收卻掉到1.91億元,主因為台積電AZ廠進度受阻、機台遞延甚至列呆帳。
現在2026Q2合約負債 7.06 億元、佔營收比191%,若台積電美國廠、熊本廠或DRAM客戶拉機驗收遞延,認列就會往後挪。
※ 本文經「優分析」授權轉載,原文出處:原文連結
※ 免責聲明:文中所提的個股、基金、期貨商品內容僅供參考,並非投資建議,投資人應獨立判斷,審慎評估風險。
- 資金大洗牌!卡位台美韓AI黃金三角版圖
- 掌握全球財經資訊點我下載APP
鉅亨贏指標
了解更多#W底

延伸閱讀
- 台積電CoWoS委外版圖擴大格羅方德切入矽中介層,台積電美國產能2028年後加速開出
- ASML曝光機零件全面漲價10%,三星、SK海力士接受,2027年起生效
- 達興材料(5234) 毛利率直逼43%歷史高檔,半導體材料何時放量?2027年產能銜接成關鍵
- 台星科(3265) 資本支出飆至134億!N2完成認證、AI測試擴產,2027年迎來收成!

- 講座
- 公告
上一篇
下一篇