融程電(3416) 在手訂單破40億,能見度看至2027年!獲利轉折已啟動?
優分析 Uanalyze
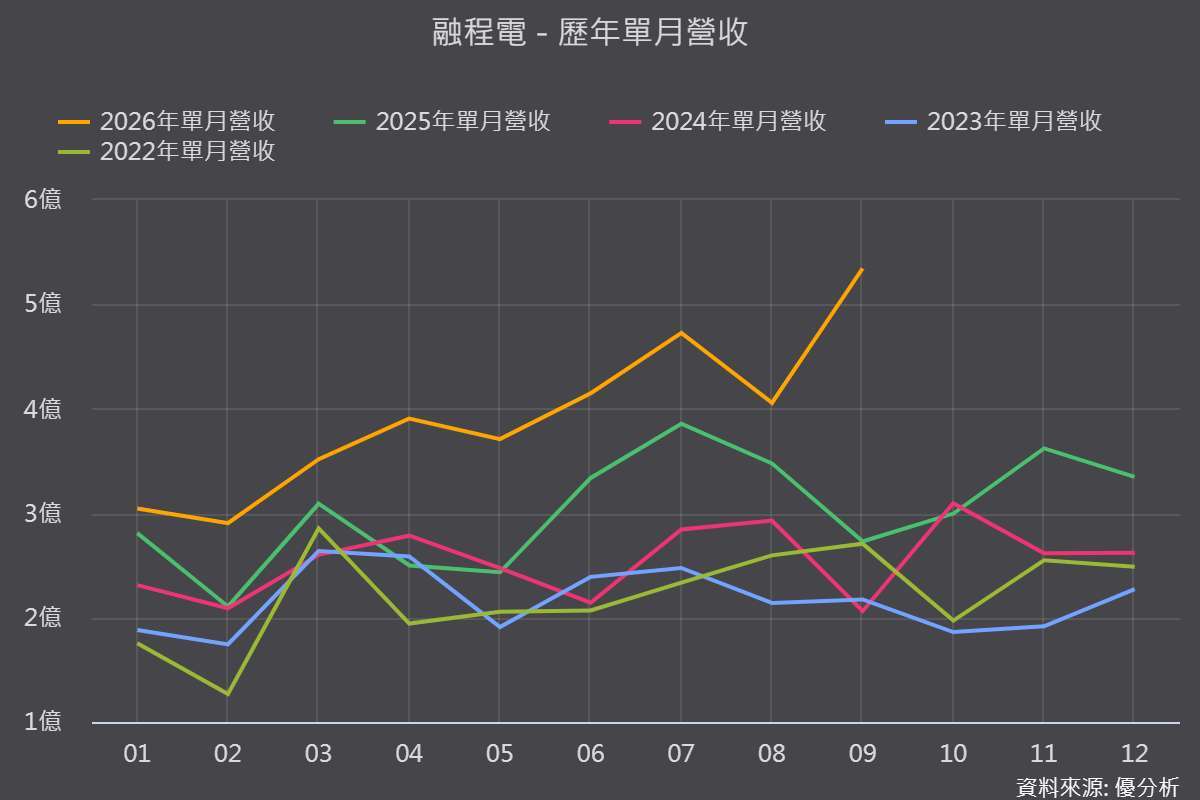
融程電9月營收年增95.9%,軍工占比衝五成
融程電(3416-TW)9月合併營收5.35億元,月增31.8%、年增95.9%,創單月歷史新高。不過,單月營收創高並不是市場關注的重點,關鍵在於公司產品結構正在改變。
國防軍工營收占比從2024年約7%、2025年近20%,快速拉高至2026年預估約50%,加上Edge AI、飛行控制器、RF通訊板及電源管理板等產品逐步放量,融程電已不再只是強固型電腦廠,而是往「任務關鍵運算平台」延伸。
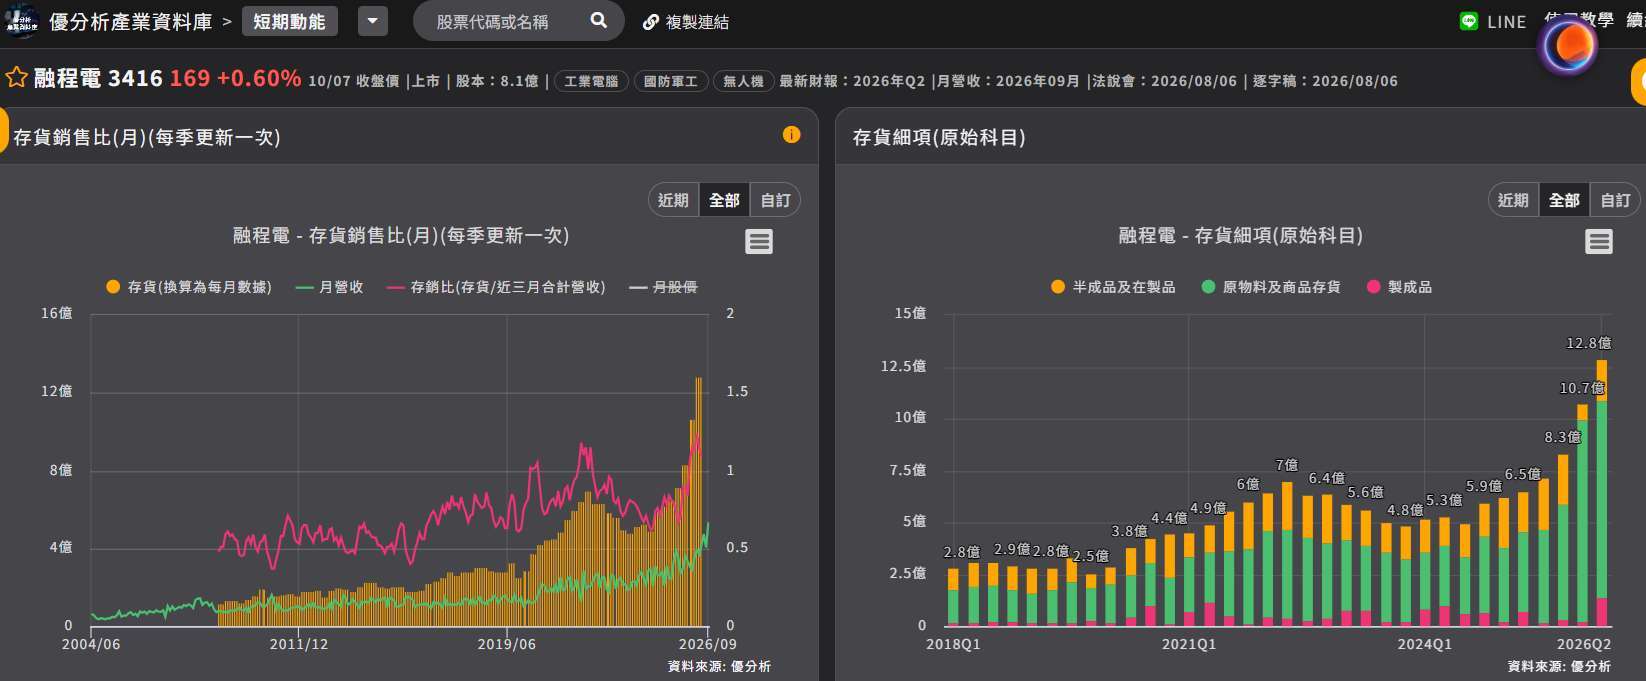
(資料來源:優分析產業資料庫)
獲利何時大爆發?訂單認列給答案
更重要的是,這波成長已開始反映在獲利。融程電2026Q1,受到記憶體成本上升及出貨遞延影響,毛利率降至36.52%,營益率15.09%,單季本業EPS僅1.59元;到了Q2,隨價格轉嫁及國防產品恢復出貨,毛利率回升至40.18%,營益率同步升至19.63%,單季EPS達2.26元。
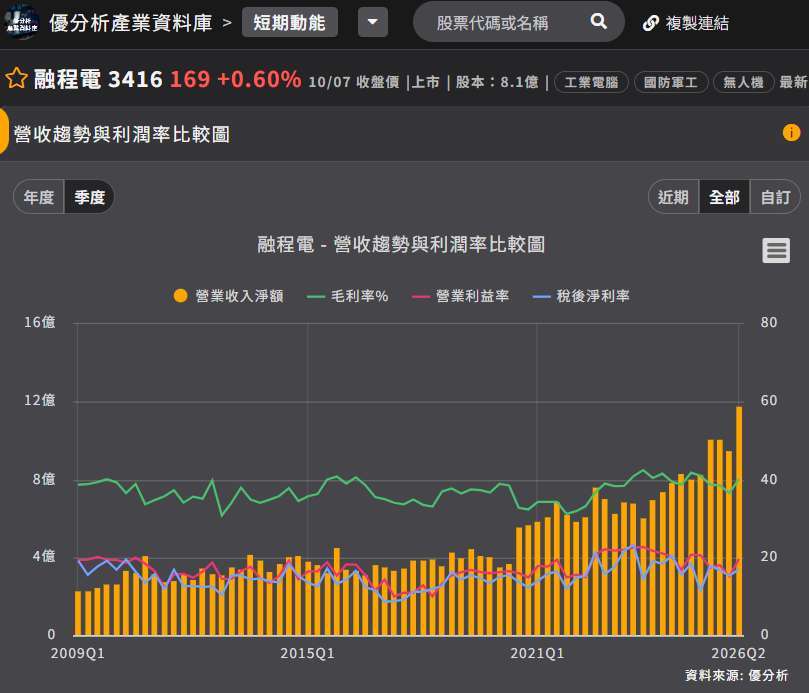
(資料來源:優分析產業資料庫)
面對記憶體漲價壓力,公司已成功與客戶完成價格協商反映成本,同時與大型供應商簽訂約2,500萬美元長期採購合約,將價格鎖定至2028年。
40億元在手訂單,真正價值在能見度
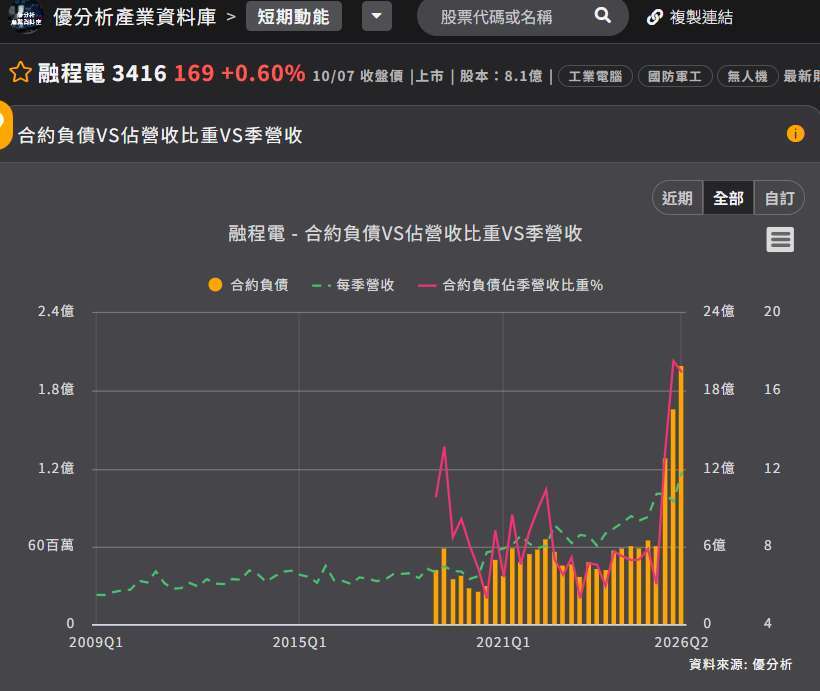
目前融程電在手訂單已突破40億元,規模甚至高於2025年全年營收36.41億元。這代表公司未來幾季的營收來源已更加明確,尤其國防訂單通常具有較長的交期與專案週期,訂單能見度較過去提高。
(資料來源:優分析產業資料庫)
9月營收年增近一倍,也顯示部分國防訂單開始進入集中認列階段。若後續出貨節奏延續,2026Q4~2027年,將是這批訂單持續轉化為營收與獲利的重要觀察期。
從賣強固平板,走向高階任務平台
融程電的軍工產品,已從地面控制站(GCS)逐步延伸至Flight Controller、ESC、RF通訊板、電源管理板及Edge AI Computer等產品,應用也從無人機擴展至無人車、無人艇及其他自主系統。
其中Edge AI是產品升級的重要一環。GCS產品從5.5吋、8吋、10.1吋手持控制器,延伸到15.6吋強固型手提設備,運算規格也由較低階CPU升級至Intel Core i系列,部分產品搭載GPU或NVIDIA SoC。若這類高階產品占比持續提升,代表公司不只是出貨量增加,而是單一設備的價值量提高。
公司與Blaize簽訂三年合作協議,並設定首年1,500萬美元目標,2026年Edge AI營收占比目標18%,後續達成率將是觀察產品升級,是否真正轉化為營收的重要指標。
軍工占比衝五成,2027年看新動能能否接棒
國防之外,半導體設備、醫療及低軌衛星,將是2027年後的重要觀察項目。半導體設備目前營收占比約4%~5%,公司目標2027年提高至10%;低軌衛星方面,與廌家科技合資成立的廌融科技已於2026年7月投產,醫療則持續由既有客戶及新專案貢獻。
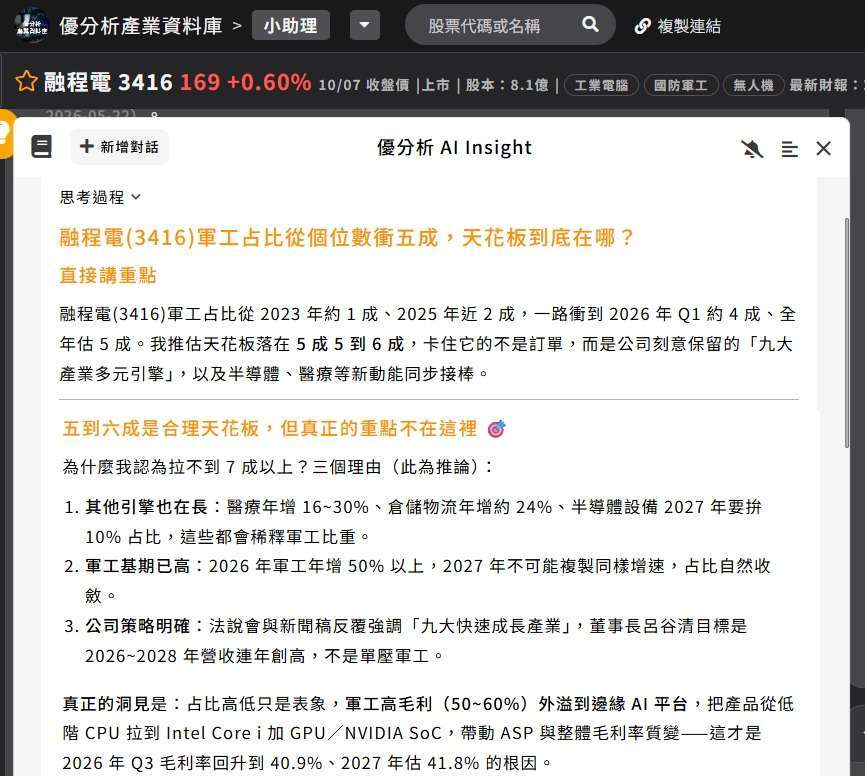
這也意味著軍工占比,未必會一路往上攀升。若半導體設備、醫療及衛星等新應用同步成長,軍工營收即使持續增加,占比仍可能落在五成上下,甚至成為公司產品組合中的主要引擎之一,而非唯一成長來源。
整體來看,融程電真正的獲利轉折已在2026Q2出現。2026Q4至2027年,則是驗證營收放量能否轉化為超額獲利的關鍵階段。後續最值得追蹤的不是營收能否再創高,而是國防訂單認列、Edge AI占比、產品ASP及毛利率能否同步上升。
(資料來源:優分析產業資料庫)
※ 本文經「優分析」授權轉載,原文出處:原文連結
※ 免責聲明:文中所提的個股、基金、期貨商品內容僅供參考,並非投資建議,投資人應獨立判斷,審慎評估風險。
- 資金大洗牌!卡位台美韓AI黃金三角版圖
- 掌握全球財經資訊點我下載APP
鉅亨贏指標
了解更多#W底

#動能均線獲利股
延伸閱讀
- 宜鼎(5289)9月營收年增536%!卻低於法人預期3.7%,股價能重返高點嗎?
- 威強電(3022)營收創高只是開始?AI邊緣運算成第一大應用,機器人控制器接棒
- 威強電(3022)AI邊緣運算成第一大應用,機器人控制器接棒,真正的變化才剛開始?
- 研華(2395)訂單爆滿、產能滿載,為何毛利率卻跌破38%?

- 講座
- 公告
上一篇
下一篇