達興材料(5234) 毛利率直逼43%歷史高檔,半導體材料何時放量?2027年產能銜接成關鍵
優分析 Uanalyze
半導體材料比重快速拉升,達興材料轉型步入主升段
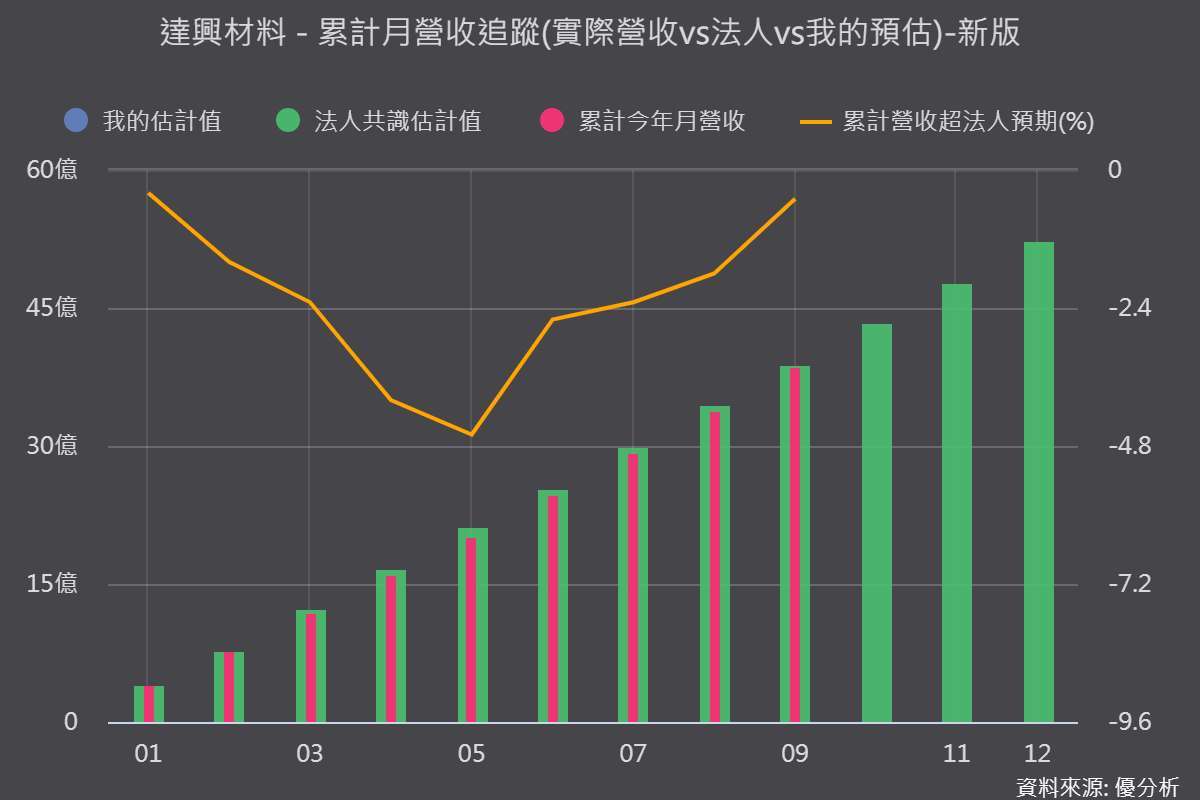
達興材料(5234-TW)正式迎來半導體材料轉型的收成期。根據《優分析產業資料庫》資料顯示,達興材料2026年9月營收月增6%、年增20%,寫下單月歷史新高,累計前9月營收年增達12%。在傳統顯示器面板業務面臨產業結構調整、第四季能見度偏低的逆風下,單月營收仍能突圍創高,核心動能完全來自於半導體材料出貨的逐季走升。
法人預期,儘管面板材料拉貨平淡,達興材料第三季獲利,仍有望維持與第二季相當的水準。市場目前關注的焦點,在先進製程與先進封裝材料的驗證進度,這將是決定2027年獲利成長曲線斜率的最關鍵指標。
先進封裝與製程推進,新品驗證成為獲利催化劑
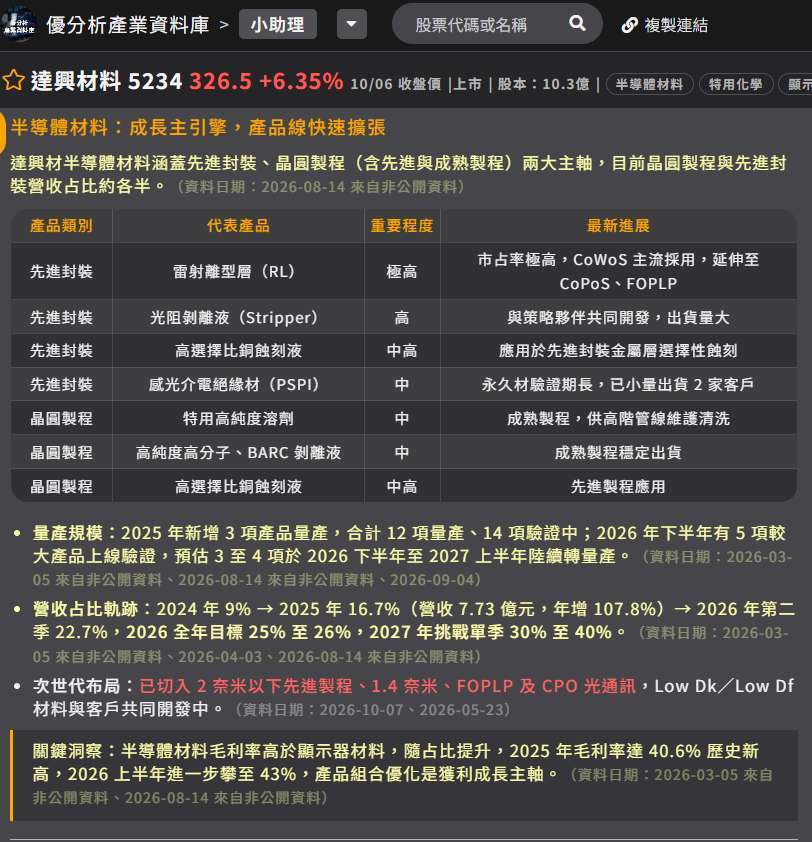
從《優分析產業資料庫》來看,達興材料目前已量產的CoWoS材料中,雷射離型層(RL)已取得極高的市占率,並成功將應用延伸至CoWoS-S,以及面板級扇出型封裝(FOPLP)。然而,真正推升未來兩年營收跳躍式成長的關鍵,在於目前正在進行驗證的產品線。
目前達興材料累計有14項產品正在驗證中,涵蓋2奈米以下先進製程、CPO光通訊及低介電損耗載板材料。其中,2026年下半年將有5項較大產品,正式於客戶端進行線上驗證,預估有3至4項將於2026年底至2027年上半年,陸續通過並導入量產。此外,感光介電絕緣材料(PSPI)雖驗證期較長,目前已小量出貨給2家客戶,未來成長潛力大。
(資料來源:優分析產業資料庫)
這些新品量產將直接改變公司的營收結構。公司設定2026年全年半導體營收占比,達25%~26%的目標,法人並預估2027年單季半導體營收占比,有機會挑戰40%,帶動2027年半導體材料營收,出現年增超過70%的成長。
面板逆風與原物料波動,短期利空正逐步淡化
儘管半導體前景明朗,但短期仍需留意顯示器業務與原物料價格的干擾。面板廠目前正進行產線與產業結構調整,導致第四季市場能見度偏低。達興材料的策略是,透過提高海外市場滲透率來彌補國內需求的疲軟,力拚全年相關營收維持小幅成長。
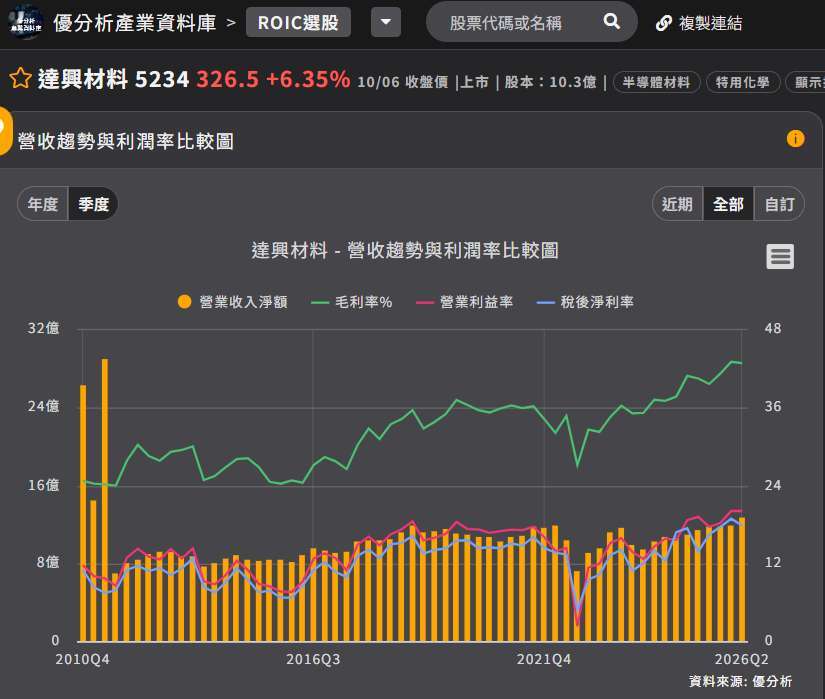
在毛利率方面,2026年上半年毛利率達43%,較去年同期成長2.3個百分點。然而,第二季曾受中東地緣政治,引發的原物料價格上漲影響,侵蝕約1%的毛利率。所幸近期部分原料價格,已出現鬆動跡象,成本端的壓力可望在第四季逐步緩解。
(資料來源:優分析產業資料庫)
產能擴張路徑確立,觀察2027年營收結構黃金交叉
為因應半導體材料產品線,從4項大幅擴張至25項的需求,達興材料已啟動資本支出計畫。中港廠半導體產線預估在2027年,將擴充至25至30條;此外,高達22億元的橋頭新廠投資案預計,於2027年第一季動工。
橋頭新廠預計要到2029年才能實質貢獻營收,且目前設備資本支出尚未完全規劃定案。這意味著在2027年至2028年期間,達興材料的業績成長,將高度依賴中港廠產能的去化速度,以及客戶端線上驗證時程是否如期推進。
整體而言,在先進封裝與先進製程雙引擎驅動下,達興材料的長期成長路徑已經清晰,2027年將是該公司獲利結構徹底質變的關鍵轉折年。
※ 本文經「優分析」授權轉載,原文出處:原文連結
※ 免責聲明:文中所提的個股、基金、期貨商品內容僅供參考,並非投資建議,投資人應獨立判斷,審慎評估風險。
- 參加講座送限定好禮!即將額滿盡速報名!
- 掌握全球財經資訊點我下載APP
鉅亨贏指標
了解更多
延伸閱讀
- 台星科(3265) 資本支出飆至134億!N2完成認證、AI測試擴產,2027年迎來收成!
- 萬潤(6187-TW)漲停!CoWoS越缺、CoPoS商機越大,為何設備商最先受惠?
- 德律(3030)9月營收年增54%,卻連2月下滑!AI伺服器占比達49%,第四季能否重返10億元?
- 群翊(6664)在手訂單突破三年能見度!解析先進封裝與玻璃基板佈局進度

- 講座
- 公告
上一篇
下一篇