金像電(2368) 亞馬遜入股、營收連創高,股價卻卡關?揭開三大評價瓶頸
優分析 Uanalyze
股價卡關的原因:利多反應完畢,市場靜待實績
金像電(2368-TW)昨(29 )日公告私募現增案,亞馬遜(Amazon)首度參與認購,且近期營運表現亮眼,2026年前8月累計營收達640.59億元,年增71.25%,7、8月更連續兩月衝破百億元大關,AI相關營收佔比也從先前的20%,一路攀升至40%~50%。
然而,股價衝上高點後,近期卻卡在1,000元至1,140元區間震盪。
根據《優分析產業資料庫》分析,股價缺乏推升動能的主因在於「利多已提前反映」。股價不動,是因為AI佔比、資本支出大增這些利多早已反映,加上亞馬遜以每股856元、認購1,856張(約佔股權0.36%),雖創下CSP直接入股PCB廠的首例,但規模相對偏小,背書意義大於實質資金挹注,市場要的是訂單放量,不是股權比例,無法單憑此消息驅動評價重估。
法人上修門檻:重點非題材,而是HDI混壓良率與毛利率表現
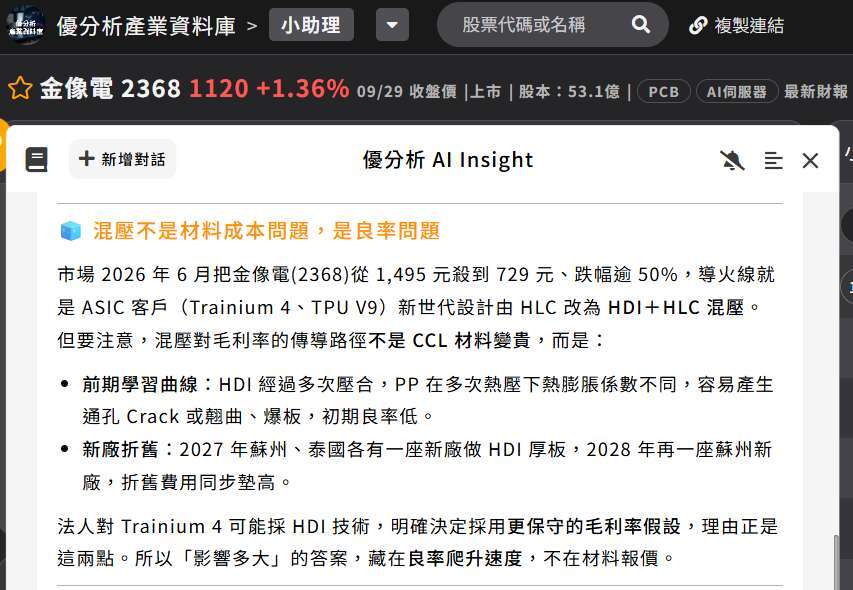
市場最為關注的核心疑慮,來自於四大CSP客戶在下一代ASIC平台(如Trainium 4、TPU V9),未來設計會由傳統高層次板(HLC)轉向「HDI+HLC混壓」。混壓技術需經過多次壓合,高階壓合製程若控管不當,易引發通孔龜裂與爆板問題。雖然公司強調3至4階HDI混壓挑戰不大,但初期學習曲線仍會對良率形成考驗。
(資料來源:優分析產業資料庫)
若要啟動新一輪獲利上修,觸發點並非依靠訂單題材,而是必須看到三大指標實際落地:
-
ASIC混壓良率驗證:混壓初期良率低,若混壓順利則有機會提高毛利率。
-
毛利率逐季走高:2026年第二季毛利率34.65%略低於預期,主因材料轉嫁時差與費用增加,第三季需如期回升並維持連續高毛利。
-
海外產能放量:泰國廠月產值自第二季約6億元,第三季目標躍升至13億元,並加速轉向高單價AI板生產。
資本支出翻倍,折舊壓力疊加
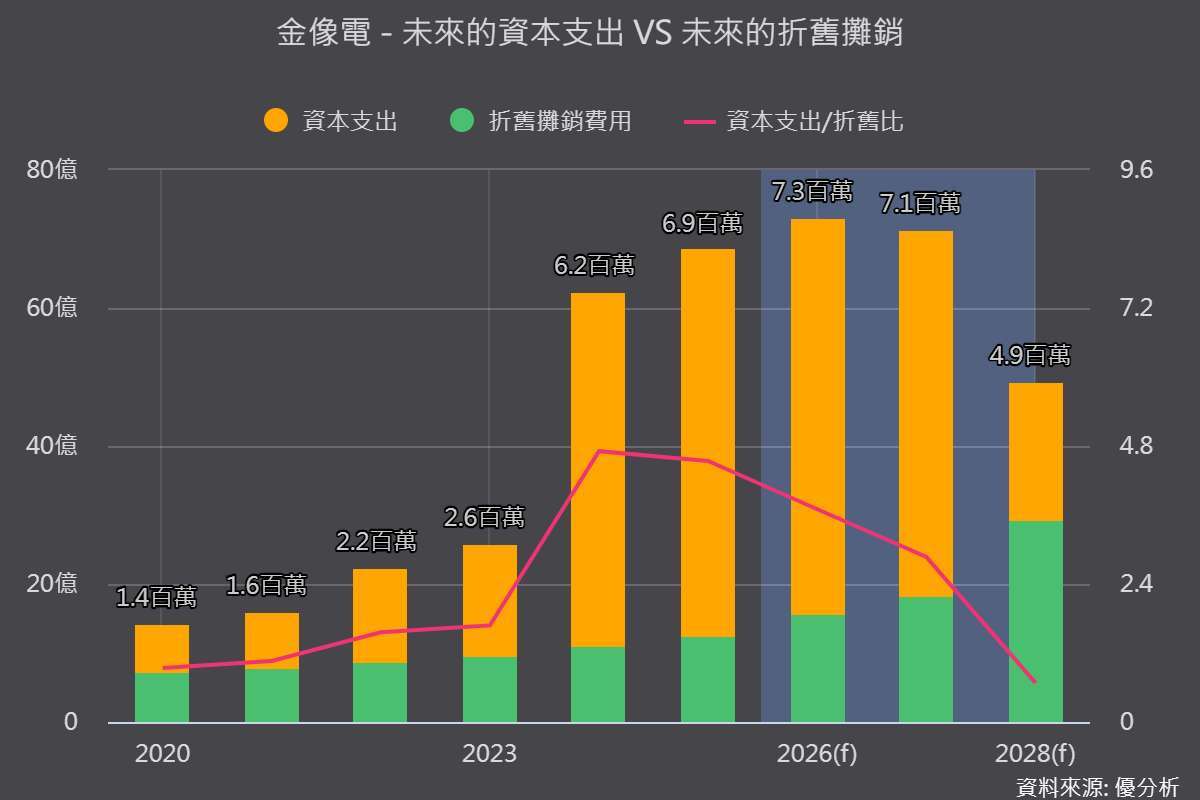
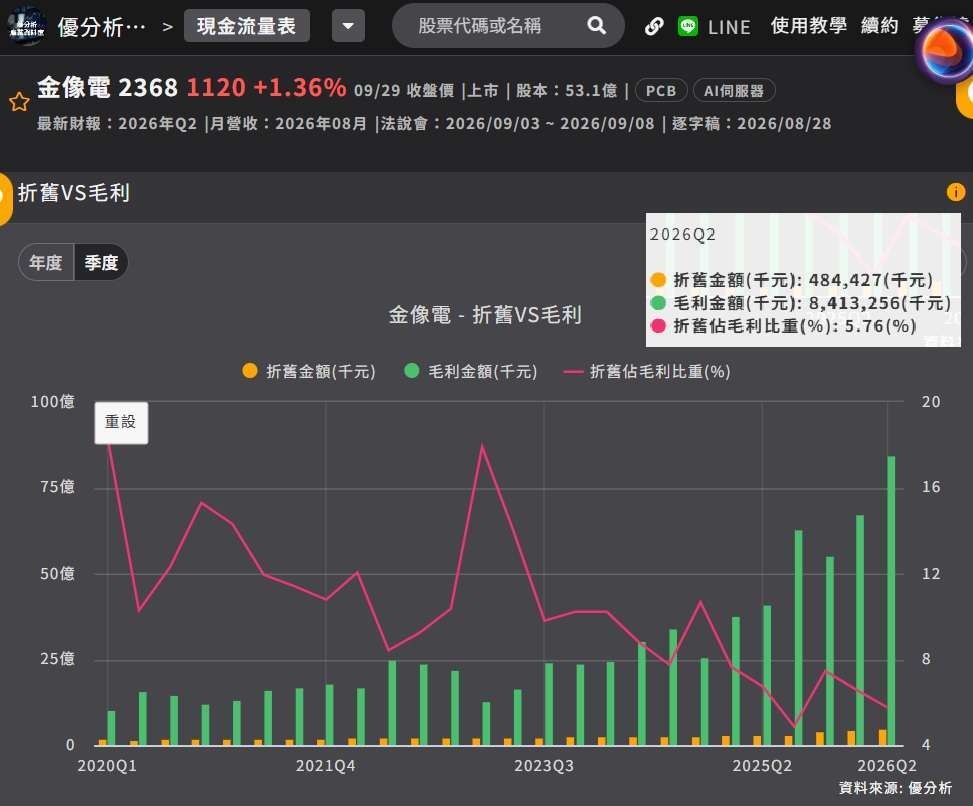
在擴產佈局方面,金像電將2026年資本支出由170億元上修至190億元,2027至2028年更預計提高至200億元,規劃於2027至2029年間每年新建一座新廠(含蘇州與泰國二廠)。雖然台灣產能2026下半年已年增50%,且供不應求讓產品單價獲得支撐,但龐大的固定資產折舊費用大幅提升,將在短期內壓抑毛利率衝高空間。
(資料來源:優分析產業資料庫)
投資人後續觀察重點:第四季財報與良率雜音消弭
綜合《優分析產業資料庫》整體評估,金像電長線受惠AI與伺服器高層板需求的趨勢未變,訂單能見度已延伸至2027年。投資人接下來應緊盯,第四季新ASIC專案出貨後的實際毛利率,只要良率雜音消弭,且折舊影響低於預期,評價區間才有大幅向上打開的機會。
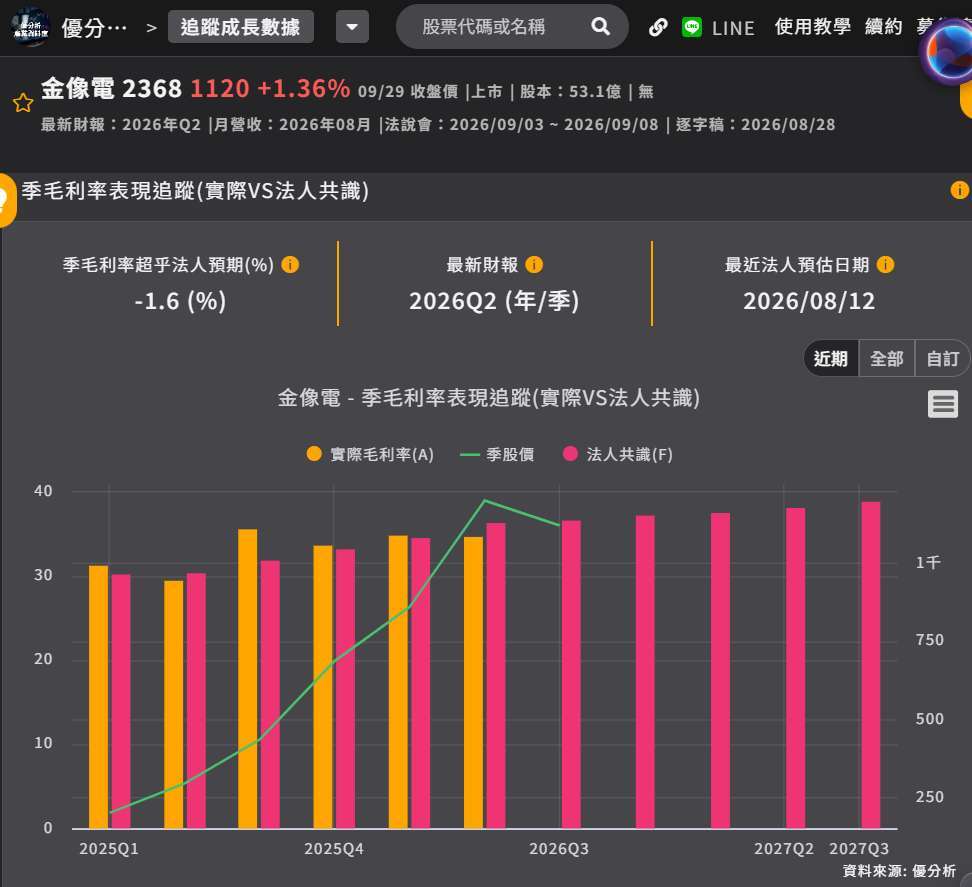
(資料來源:優分析產業資料庫)
※ 本文經「優分析」授權轉載,原文出處:原文連結
※ 免責聲明:文中所提的個股、基金、期貨商品內容僅供參考,並非投資建議,投資人應獨立判斷,審慎評估風險。
- 記憶體越來越缺,背後誰在瘋狂搶貨?
- 掌握全球財經資訊點我下載APP
鉅亨贏指標
了解更多#連續長下影

延伸閱讀
- 金像電(2368) 漲不動?Amazon入股、營收破百億刷新高!為什麼股價卡關?
- AI PCB資本合作升級!Amazon砸15.9億元入股金像電,79億元新廠CapEx同步啟動
- 勤誠(8210)ASIC與水冷機櫃雙引擎放量,毛利率拉鋸戰下,如何守住30%高檔?
- 長興(1717)評價重估可能才走到中途?含金量、獲利時間點全解析

- 講座
- 公告
上一篇
下一篇