AI晶片擴產推升設備需求應材估明年市場增逾30%、2028年系統產出翻倍
優分析 Uanalyze
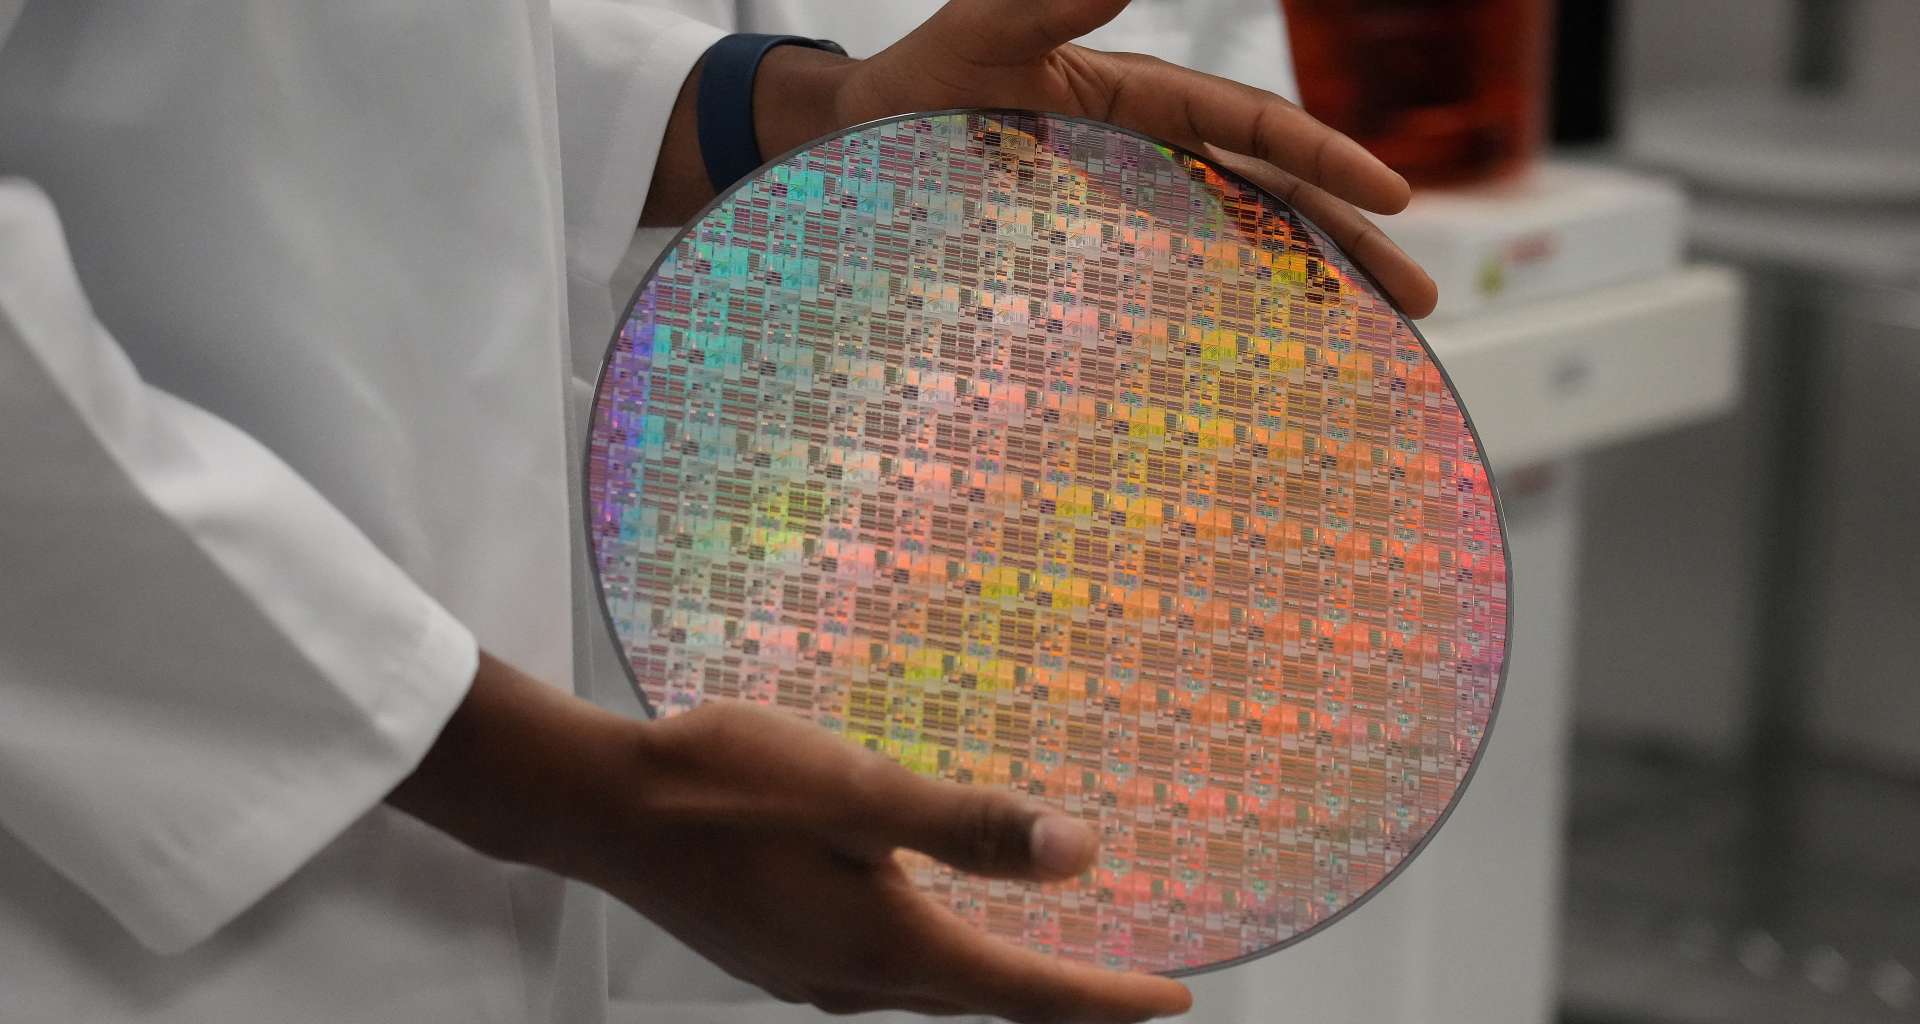
2026年11月13日(優分析/產業數據中心報導)⸺ 半導體設備大廠應用材料(AMAT-US)12日表示,AI帶動先進邏輯、DRAM與先進封裝持續擴產,預估2027年晶圓製造設備需求將成長逾30%,並看好自身表現優於市場。公司正投資擴充供應能力,目標在2028年讓系統產出達到2026會計年度第四季的兩倍。
應材2026會計年度第四季營收達104億美元,季增14%、年增53%,創歷史新高;其中半導體系統營收80億美元、年增64%,在台灣與韓國的銷售均創新高。先進封裝與DRAM業務同樣刷新紀錄,反映AI相關晶片擴產已轉化為設備交付。
展望2027會計年度第一季,公司預估營收介於106億至116億美元,依中值估算年增58%;非一般公認會計原則每股盈餘估4.15至4.55美元。半導體系統營收預估約87億美元、年增69%,全球服務事業營收則估約20億美元。該季為14週,較長的季度也有助服務事業營收成長。
擴產速度仍取決於供應鏈與無塵室建置。應材表示,大型客戶已提供滾動八季需求預測並提前下單,公司今年每季都調高對供應商的需求預估,目前正追蹤2027年逾20項晶圓廠投產及產線擴充計畫。部分零組件供應限制略為壓抑下一季可交付量,但管理層尚未看到客戶要求延後設備交貨,反而持續接到加快交付的要求。
應材另規劃在2030年前,讓製造與實驗室產能較目前擴大逾一倍。公司強調,2028年的系統產出倍增與2030年的產能擴充是不同目標,投資主要為因應客戶多種成長情境;中期設備需求能否順利落實,仍受晶圓廠無塵室完工速度牽動。
※ 本文經「優分析」授權轉載,原文出處:原文連結
※ 免責聲明:文中所提的個股、基金、期貨商品內容僅供參考,並非投資建議,投資人應獨立判斷,審慎評估風險。
- 全球市場變局!專家深度解析 高雄免費講座
- 掌握全球財經資訊點我下載APP
延伸閱讀
- Ideal Power資料中心斷路器訂單遞延客戶改採125A規格
- 中芯國際第三季淨利倍增、產能利用率達97% 中國半導體國產化需求持續增加
- 美股盤中/三大指數翻紅輝達跌幅收斂、AMD與博通走強
- 日股收盤/半導體股轉弱拖累日經跌0.7%東證逆勢收紅

- 講座
- 公告
上一篇
下一篇