優分析 Uanalyze
輝達 (NVDA) 繼8月底認購聯發科 (2454-TW) 海外可轉換公司債後,10月13日再與京元電 (2449-TW) 簽訂客戶預付款協議,接連以資金支持台灣半導體供應鏈。
不過,兩案雖同樣獲輝達資金挹注,合作目的及成長想像並不相同;前者是策略投資,後者則是預付測試服務費、提前鎖定產能。
聯發科8月31日宣布發行總額39億美元的海外可轉換公司債(ECB),輝達認購其中35億美元,債券票面利率為零,持有人未來得依約轉換為聯發科股票。
這筆交易使輝達取得債權及潛在股權,而非立即成為股東;對聯發科而言,則是在可轉債架構下取得長期資金,支持研發與業務擴展。
更關鍵的是,雙方同步宣布擴大AI基礎建設、終端AI運算及車用平台合作。聯發科在既有NVLink Fusion合作基礎上,進一步深化ASIC與機櫃級AI系統整合,降低CSP導入客製化XPU的門檻,不必完全從零打造Scale-up互連、記憶體架構及機櫃整合系統,這讓聯發科有機會爭取更多設計與系統整合商機。
京元電則由公司及旗下美國子公司AeternZ與輝達簽署客戶預付款協議,由輝達先付款,京元電在美建置並預留測試產能,後續提供服務再逐步抵減。這筆資金並非股權投資,也不是收款當下即可認列的營收,其作用在於支撐美國廠初期投資、減輕資金壓力及提高產能需求能見度。
值得注意的是,京元電在9月17日曾因應美國子公司與客戶簽訂產能建置及保留合約需求,核准提供最高3億美元的連帶保證,顯示客戶原先要求台灣母公司為美國新廠履約提供保障。
不過京元電10月13日同步宣布取消該背書保證,改為共同輝達簽訂預付款協議的方式。
此次調整不僅確認輝達為美國測試產能的重要合作客戶,也讓雙方資金支持與產能保留的商業模式更加明確,但對於市場沒有進一步的驚喜:
京元電與輝達的合作早已深入核心測試業務。京元電8月底法說會指出,2025年上半年由GPU客戶率先帶動擴產,下半年再加入ASIC需求,且客戶集中度持續提高。2025年財報更顯示,最大單一客戶營收貢獻達126.5億元、占比36%,較前一年的18%倍增。
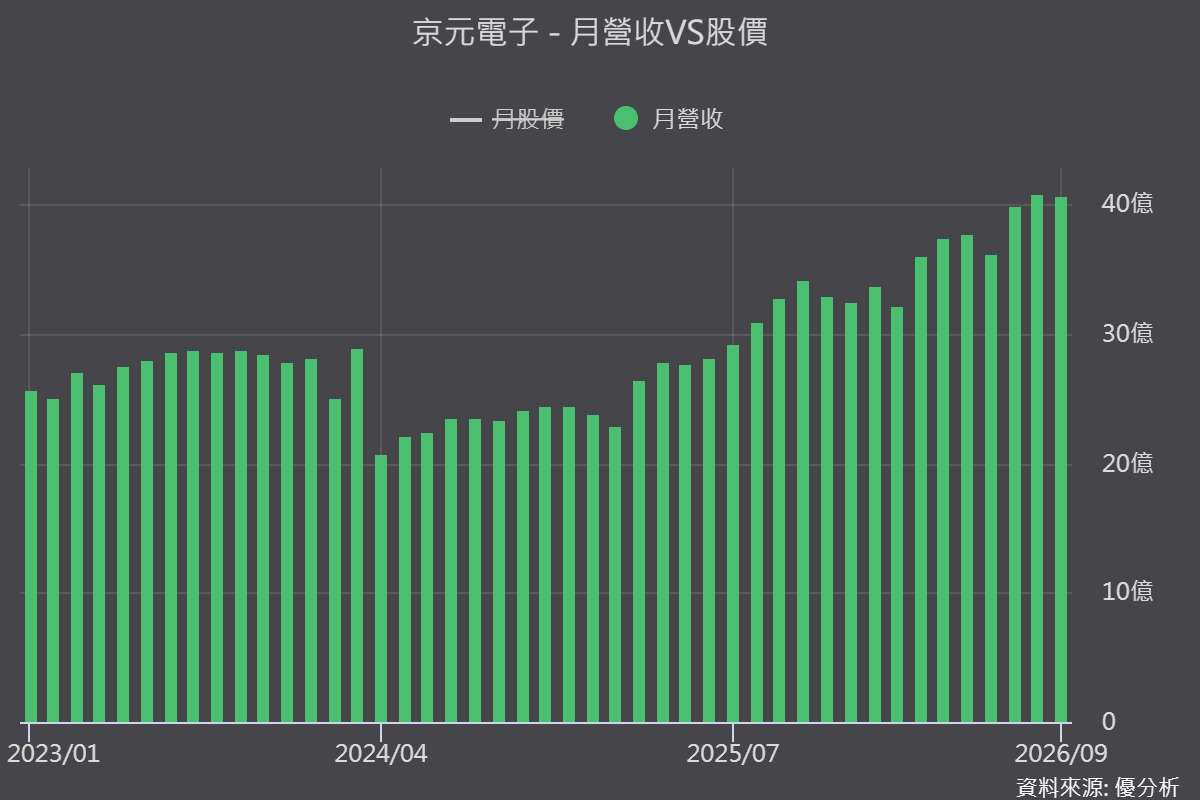
(圖片來源:優分析產業數據中心)
雖然公司未揭露該客戶身分,但結合輝達官方已將京元電列入Vera Rubin供應鏈,以及法人對Rubin GPU、Vera CPU測試訂單的分析,市場高度推測輝達已躍居京元電第一大客戶,更有法人預估輝達已佔京元電營收50%以上。
除了雙方合作早已在市場預期內,該預付協議條款亦未公開,因此無法確認實際風險分攤及訂單保障程度。
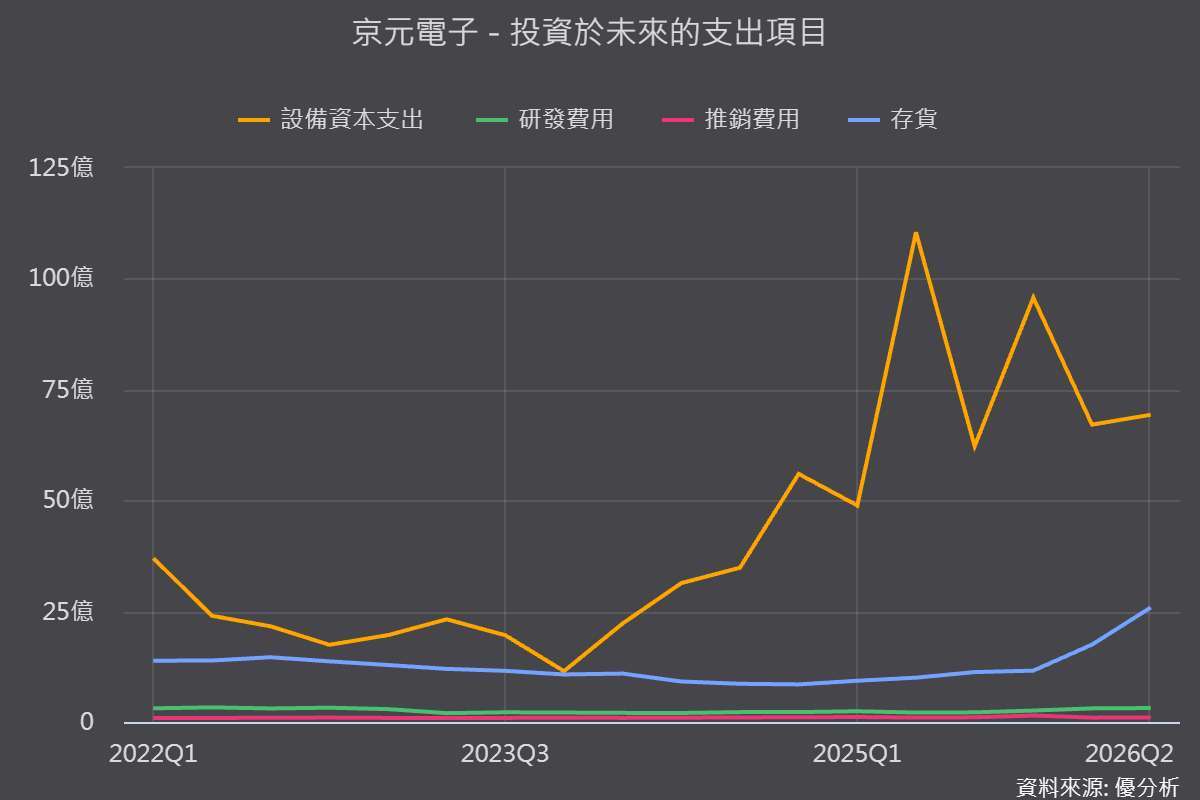
京元電2026全年資本支出於4月上調至500億元;而美國投資額上限為14億美元,於7月正式核准,規劃2028年小量運轉。
不過,隨AI晶片封裝與功耗提高,法人預期測試時間、預燒及散熱需求將同步提升,京元電的高功耗測試能力可望轉化為更高的單顆晶片測試價值。輝達選擇以預付款預留產能,也凸顯後段測試在供應鏈中的關鍵地位。
因此,兩案利多的時間與性質有別。聯發科最具想像的是藉輝達生態系開拓新客戶、新產品,ASIC業務成長有望擴大;
相較之下,京元電原本就是輝達重要GPU測試夥伴,美國設廠與客戶產能保留規劃也早已揭露。此次預付款協議的突破,主要在於確認輝達願意提供資金支持,降低海外建廠的資金壓力並確保己方需求無虞,但沒有進一步的數字與份額可以觀察。
京元電尚未揭露預付款金額、最低採購量及美國廠獲利條件,14億美元也只是投資額上限,不等同輝達資金承諾。能否進一步推升獲利,仍須觀察新廠稼動率、測試單價與成本結構,在後續產能爬坡時對於整體營利的影響。
※ 本文經「優分析」授權轉載,原文出處:原文連結
※ 免責聲明:文中所提的個股、基金、期貨商品內容僅供參考,並非投資建議,投資人應獨立判斷,審慎評估風險。
下一篇