視陽(6782) 產能三級跳、供不應求看到2027!48.8% 毛利率是天花板還是起點?
優分析 Uanalyze
彩片需求強勁,擴產時程持續提前
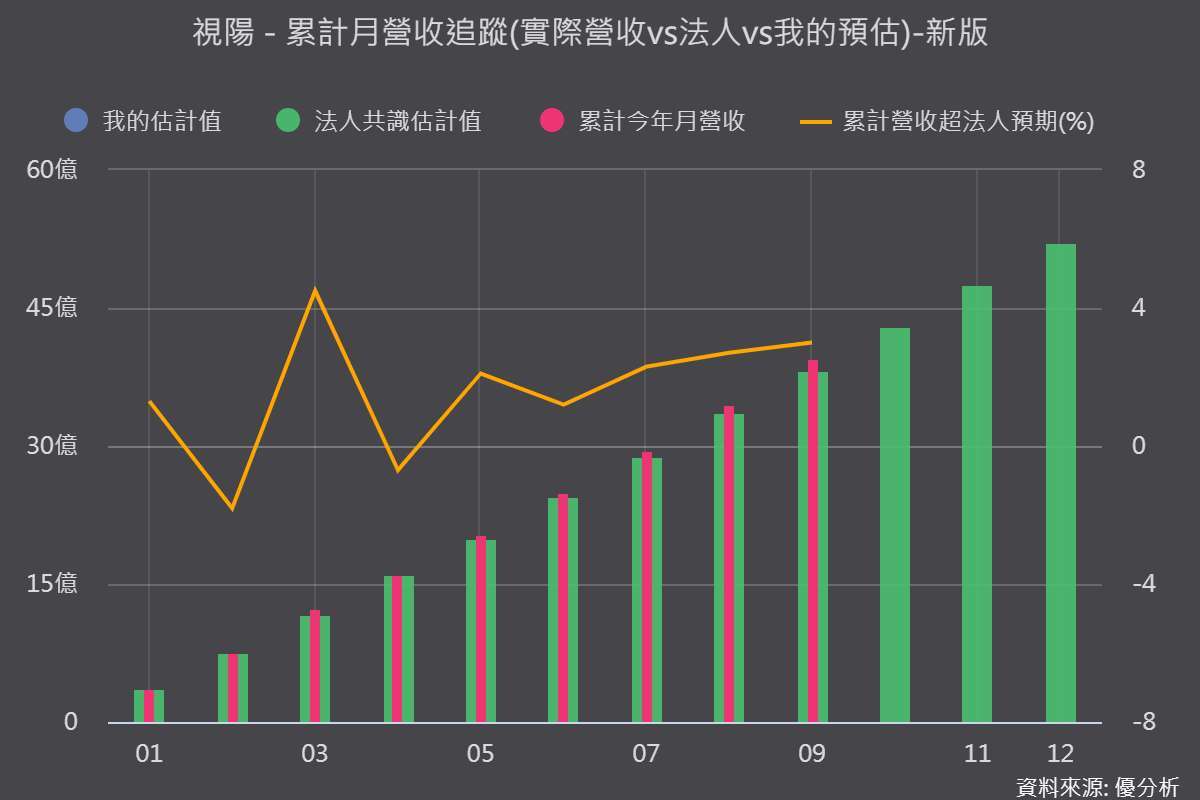
視陽(6782-TW)2026年第二季月產能已達5,500萬片,提前達成原定第三季目標;第四季預計提升至6,300萬片,並進一步將2027年第一季產能目標上調至7,500萬片。產能快速擴張,反映矽水膠彩片需求強勁。目前整體稼動率約95%,彩片產線接近滿載,訂單能見度約2至3個月,部分客戶也已開始洽談2027年新案。
市場需求不只來自單一客戶拉貨。中國與日本市場正逐步從傳統水膠彩片轉向矽水膠產品,日本2026年上半年營收年增約40%,中國則年增逾10%。此外,日本客戶對恆定彩拋需求增加,散光片持續放量,美國Hubble也已於第一季重啟拉貨,顯示產品升級需求正從不同市場擴散。
不過,擴產也帶來資金壓力。公司2026年資本支出預估約20億至28億元,負債比預期從35%升至40%。若需求持續成長,新增產能有望推升營收;反之,若出貨不如預期,折舊與資金成本將成為獲利負擔。
彩片占比提高,推升產品組合與毛利率
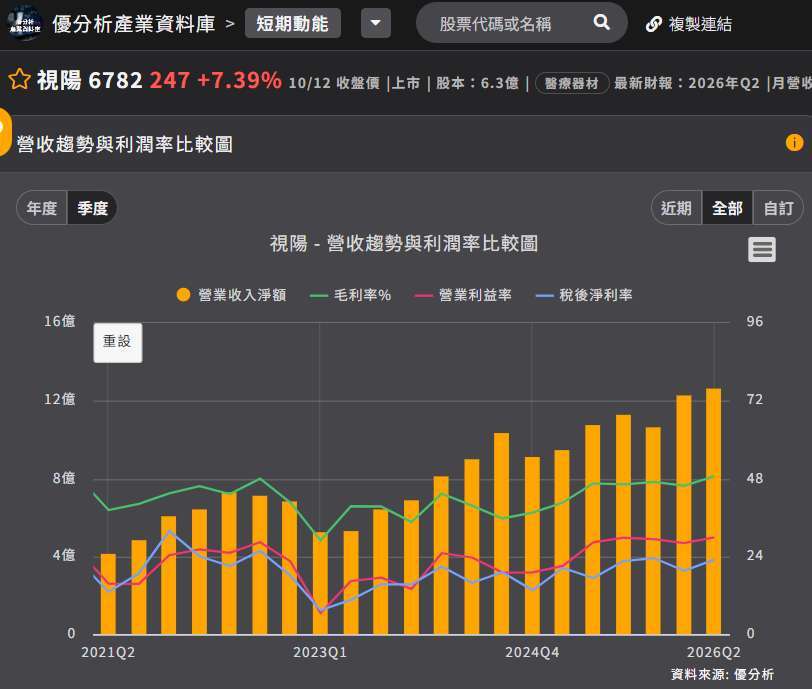
視陽2026年第二季毛利率升至48.8%,創歷史新高,與高毛利彩片占比提升有關。
(資料來源:優分析產業資料庫)
彩片平均售價(ASP)較透片高約40%至50%,營收占比也從2023年的約20%,提升至2026年上半年的約30%至40%,產品組合持續改善。
其中,恆定彩拋是值得追蹤的產品線。這類鏡片透過上下厚度不對稱的設計,降低鏡片在眼睛上的位移與旋轉,並讓彩色圖案不再受限於傳統環狀對稱設計。
原料上漲、折舊增加,毛利率恐自高點回落
視陽接下來面臨兩項成本壓力。首先是PP等石化原料價格上漲,公司預估自2026年第三季起,將對毛利率造成約1個百分點的負面影響。其次,隨著新產能陸續開出,折舊費用也將增加,短期可能壓抑獲利表現。
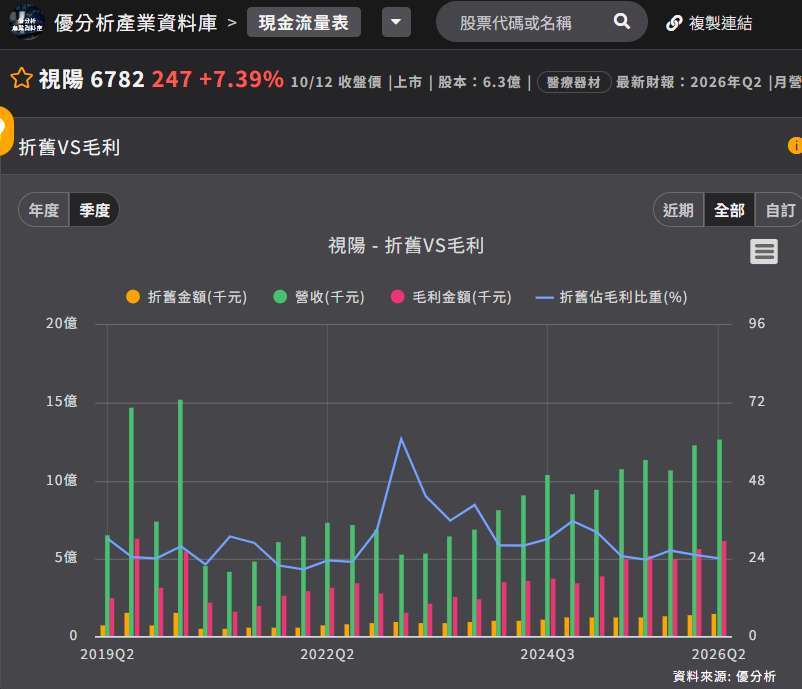
(資料來源:優分析產業資料庫)
法人預估視陽第三、第四季毛利率分別為46.8%及46.7%,低於第二季的48.8%。若預估成真,後續獲利成長將更仰賴出貨量增加與產品組合改善。
2027年擴產效益,觀察三項指標
後續追蹤重點包括三項:第一,月產能能否依計畫從2026年第四季的6,300萬片,提升至2027年第一季的7,500萬片;第二,彩片營收占比能否進一步提高;第三,毛利率在原料上漲與折舊增加下,能否維持46%以上。
視陽目前的成長動能來自矽水膠彩片需求升溫與產品組合改善。2027年擴產效益能否落實,將是觀察視陽營運成長的關鍵。
※ 本文經「優分析」授權轉載,原文出處:原文連結
※ 免責聲明:文中所提的個股、基金、期貨商品內容僅供參考,並非投資建議,投資人應獨立判斷,審慎評估風險。
- 資金大洗牌!卡位台美韓AI黃金三角版圖
- 掌握全球財經資訊點我下載APP
鉅亨贏指標
了解更多

- 講座
- 公告
上一篇
下一篇