耕興(6146)第三季營收創14季新高,美國FCC新制轉單紅利發酵、客戶預付款增速超越營收
優分析 Uanalyze
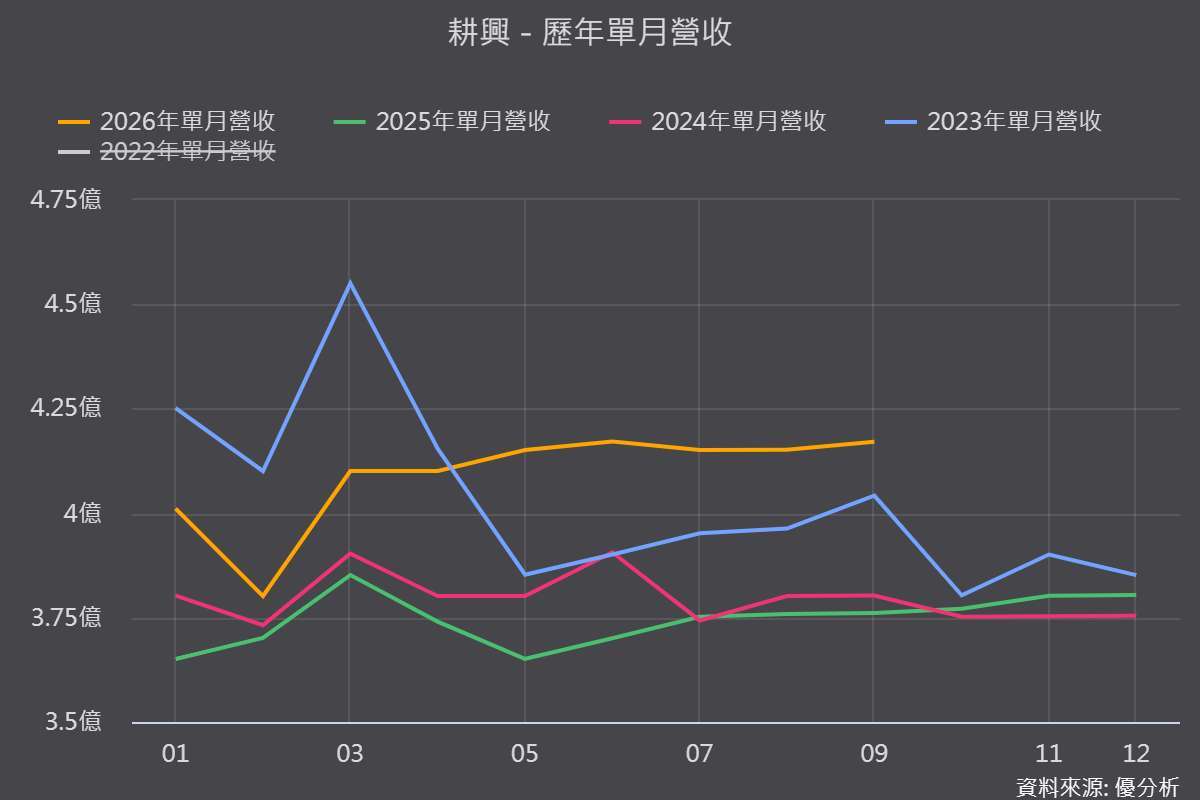
2026年10月08日(優分析/產業數據中心報導)⸺ 耕興2026年則逐季走高:第二季毛利率回升至46.63%,歸屬母公司淨利3.13億元、年增20.57%,每股盈餘3.07元;第三季營收12.47億元,寫下14季新高,季增0.40%、年增10.67%,前九月累計營收36.81億元、年增9.66%。在手訂單逾4個月,第四季訂單已滿載,公司並考慮擴充產能。
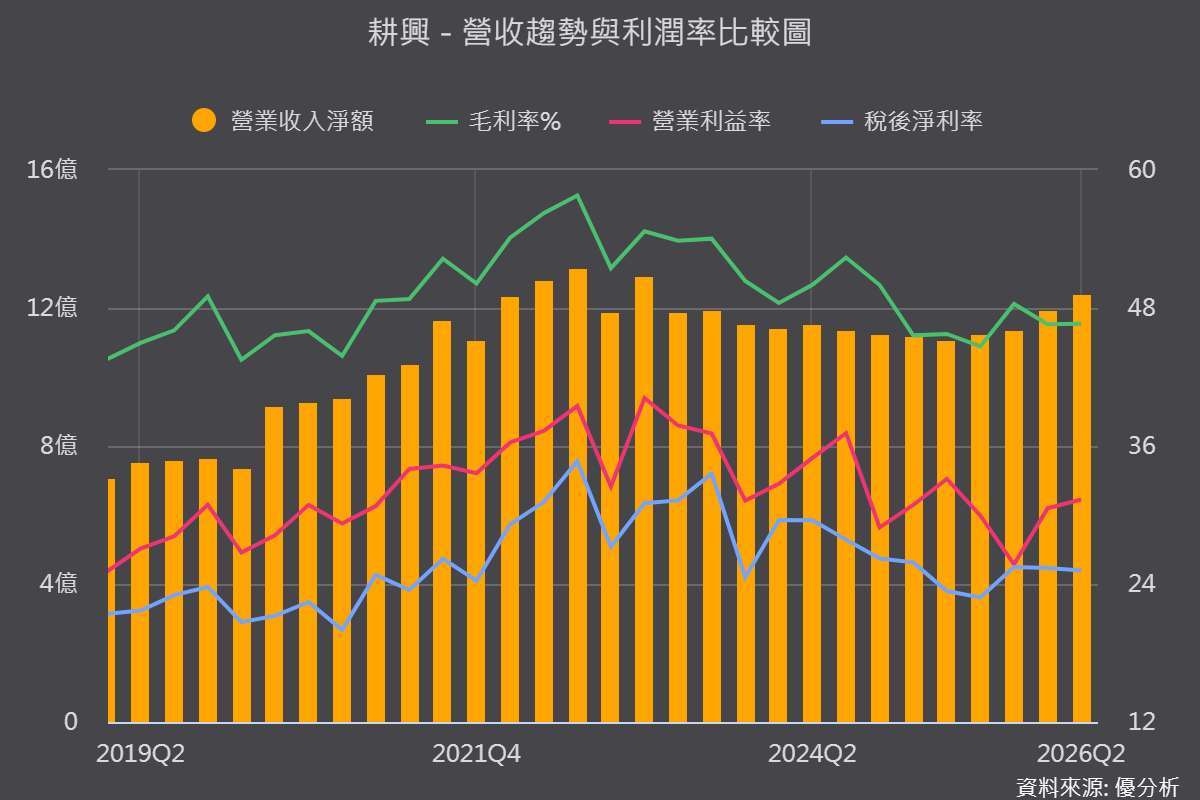
(圖片來源:優分析產業資料庫)
FCC轉單時間點吻合,5月成營收分水嶺
真正值得注意的是,美國FCC於4月底決議通過審查機制調整後,營收節奏出現明顯分水嶺:1至4月累計年增僅7.16%,5月即跳升至年增13.69%、6月年增12.74%,第二季營收12.42億元創近三年單季新高,跳升並非漸進,而帶有事件驅動的色彩。
不過公司將轉單與AI筆電、5G旗艦手機等高階網通檢測需求綁在一起說明,財報並未單獨揭露轉單金額,無法精確拆出貢獻。
客戶預付款增速約為營收兩倍,轉單拉動恐尚未完全認列
耕興屬檢測服務業,客戶送測時通常先付訂金,這筆預收款在財報上稱為合約負債,可視為尚未認列營收的溫度計。
第二季合約負債1.59億元,較去年同期1.29億元年增約23%,增速幾乎是同期營收年增12%的兩倍,顯示客戶先付款的速度快於收入認列,訂單動能仍在累積;對照2025年第四季合約負債衝上1.86億元、占營收16.32%的近年高點,也與公司當時第四季訂單滿載的說法相互呼應。
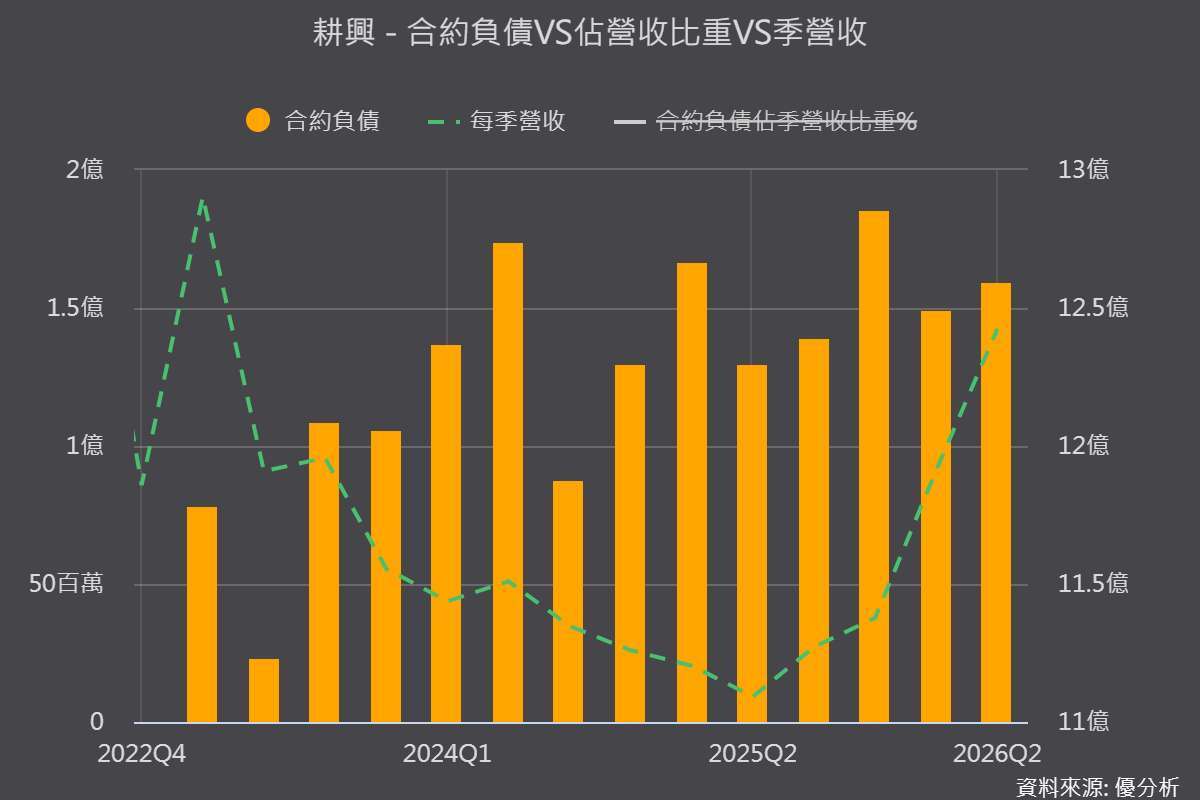
(圖片來源:優分析產業資料庫)
新興應用多點開花,衛星與資安檢測打開長線空間
公司已取得北美前三大低軌衛星營運商之一認可的實驗室資格,今年起低軌衛星高階檢測明顯增長,近期並積極爭取同步衛星資格;歐盟網路韌性法案部分漏洞通報義務於9月11日先行上路,將推升聯網裝置檢測單價。
公司預期第四季在旗艦手機換機潮與實體AI檢測需求推升下,獲利可望再上層樓,中長期則看衛星通訊、Wi-Fi 8與6G規格升級紅利發酵。
風險提醒:政策時差與低基期效應需留意
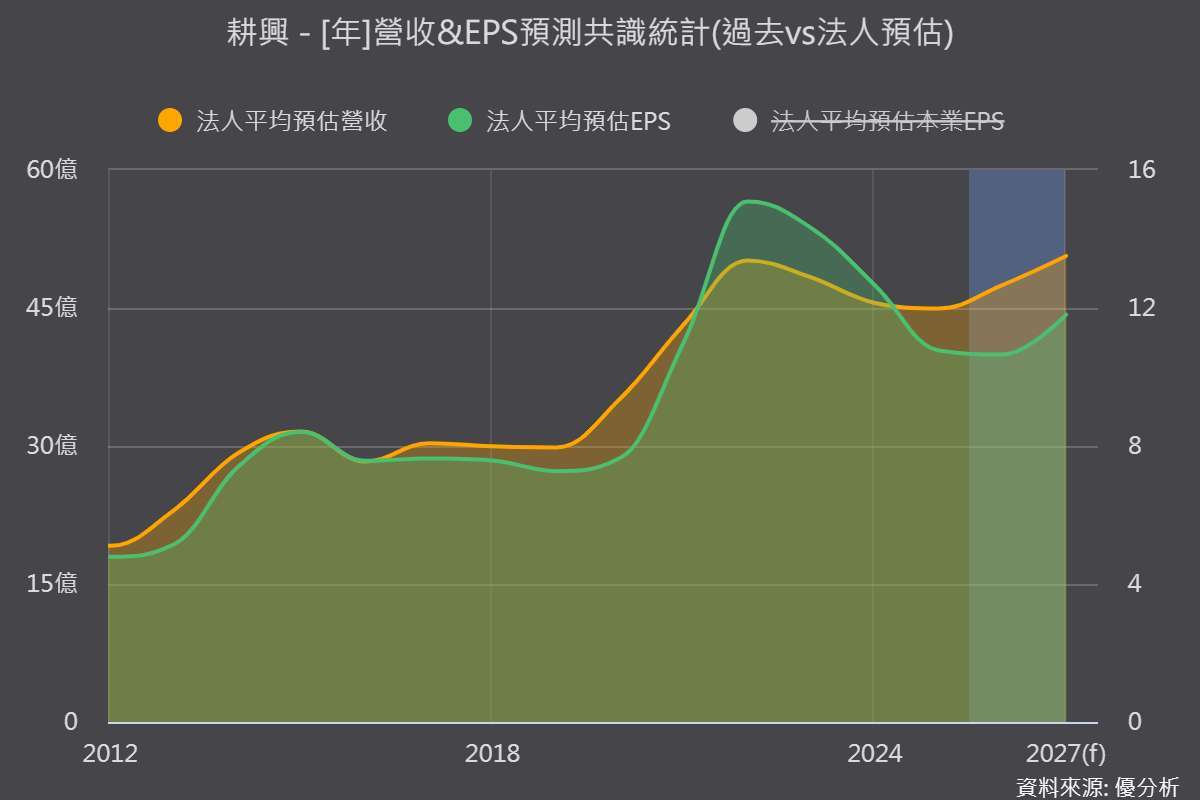
FCC新制要到2027年底才正式實施,目前湧入的多屬提前布局的案件,若政策轉彎或非MRA國家業者延後送測,這波動能恐放緩;加上2025年營收為年減的低基期,2027年若要維持雙位數成長,仍須仰賴衛星通訊與Wi-Fi 8接棒。此外中國實驗室殺價與新台幣升值,過往也曾壓抑毛利率,訂單增加未必等幅轉換為獲利成長。
(圖片來源:優分析產業資料庫)
※ 本文經「優分析」授權轉載,原文出處:原文連結
※ 免責聲明:文中所提的個股、基金、期貨商品內容僅供參考,並非投資建議,投資人應獨立判斷,審慎評估風險。
- 資金大洗牌!卡位台美韓AI黃金三角版圖
- 掌握全球財經資訊點我下載APP

- 講座
- 公告
上一篇
下一篇