鉅亨網新聞中心
 AI新聞摘要
從本金試算、配息風險到平衡型基金的收益與成長配置
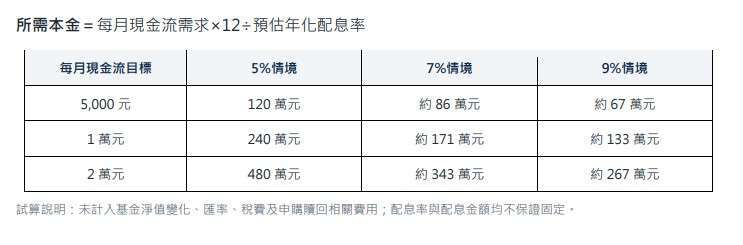
先說結論|以年化配息率5%、7%、9%試算,每月希望取得1萬元現金流,約需準備240萬元、171萬元及133萬元。但配息率不等於報酬率,真正挑選配息基金時,還要比較含息總報酬、配息來源、波動度與費用。
「想靠月配息基金每月領1萬元,需要準備多少本金?」計算並不複雜,但基金配息可能調整,淨值與匯率也會波動,因此試算只能作為資金規劃起點,不代表未來一定能固定領取相同金額。
每月領1萬元,需要多少本金?
年化配息率9%,等於每年賺9%嗎?
答案是不等於。配息率只描述目前配息水準;含息總報酬才把配息收入與基金淨值漲跌合併計算。
例如投入133萬元,一年收到約12萬元配息,但基金市值同時下跌15萬元,合併計算仍虧損約3萬元。若每單位配息不變、淨值由10元跌至8元,換算出的配息率反而會升高;看似更吸引人的數字,可能只是淨值下跌造成。
若每月1萬元是退休生活費或固定支出,可再用「配息減少20%」壓力測試:原以7%試算約需171萬元;配息率降至5.6%後,所需本金將提高至約214萬元。建議另留6至12個月生活準備金。
配息基金推薦怎麼挑?先看五項指標
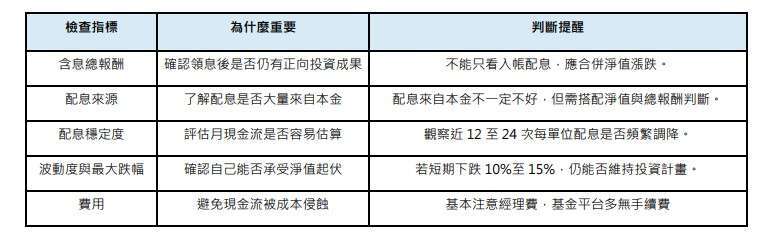
本金試算只能回答「要準備多少錢」,不能回答「這檔基金是否值得持有」。完成試算後,建議再回到完整的配息基金推薦檢查框架,確認下列五項指標。
配息基金推薦:債券型與平衡型怎麼選?
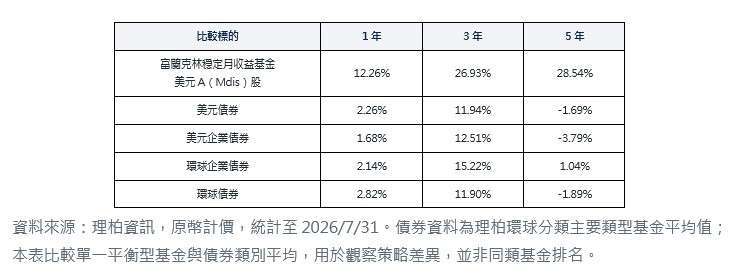
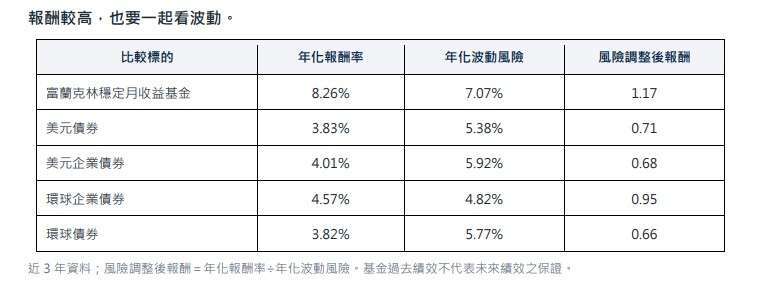
完成本金試算後,下一步不是立即挑最高配息率,而是先決定收益來源。常見月配息策略包括美元債券、美元企業債券、環球企業債券、環球債券,以及同時配置股票與債券的平衡型策略。債券型偏重債息與較低波動;平衡型多一個股票成長來源,但淨值起伏通常也較高。以下以公開資料同時比較報酬與風險。
富蘭克林穩定月收益基金適合誰?
從上述資料看,穩定月收益基金在該期間的報酬與風險調整後報酬較高,但年化波動也高於四類債券平均。若投資人優先考量較低波動與債息收入,可先評估債券型基金;若希望月配息之外仍保留股票成長機會,且能承受較高淨值起伏,富蘭克林坦伯頓穩定月收益基金可作為配息基金推薦選項之一。推薦理由不是配息率最高,而是以股債配置兼顧現金流、成長機會與風險調整後報酬。
結論:本金試算只是第一步
每月想領1萬元,5%、7%、9%情境約需240萬元、171萬元及133萬元。但「配息基金推薦」不能只比誰配得多,更要確認含息總報酬、配息來源與波動風險。債券型基金不是唯一選擇;願意承受較高波動、希望兼顧現金流與成長者,也可評估平衡型策略。
如果已經知道自己需要多少現金流,下一步可閱讀「配息基金推薦怎麼挑?6項指標破解高配息迷思」,了解如何從含息總報酬、波動度及配息來源篩選基金。
重要提醒|基金配息不代表基金實際報酬,配息來源可能包含本金,且配息金額與配息率均不保證固定。基金淨值會波動,外幣級別另有匯率風險;投資前應詳閱公開說明書。
配息基金推薦試算常見問題
每月領1萬元,要準備多少本金?
以年化配息率5%、7%、9%試算,約需240萬元、171萬元及133萬元。實際仍須考量淨值變化、匯率、費用與配息調整。
配息率越高,所需本金越少,是否代表越好?
不一定。較高配息率可能代表較高風險,也可能因淨值下跌而被動升高。應同時看含息總報酬、配息來源與波動度。
完成本金試算後,還要看什麼?
建議回到「配息基金推薦怎麼挑?6項指標破解高配息迷思」的完整檢查架構,確認含息總報酬、波動度、經理費、配息穩定度與本金配息比例。
下一篇