封測股昨日重挫、今日全面反攻!京元電子(2449)、南茂(8150)、矽格(6257)誰的2027年成長最強?
優分析 Uanalyze
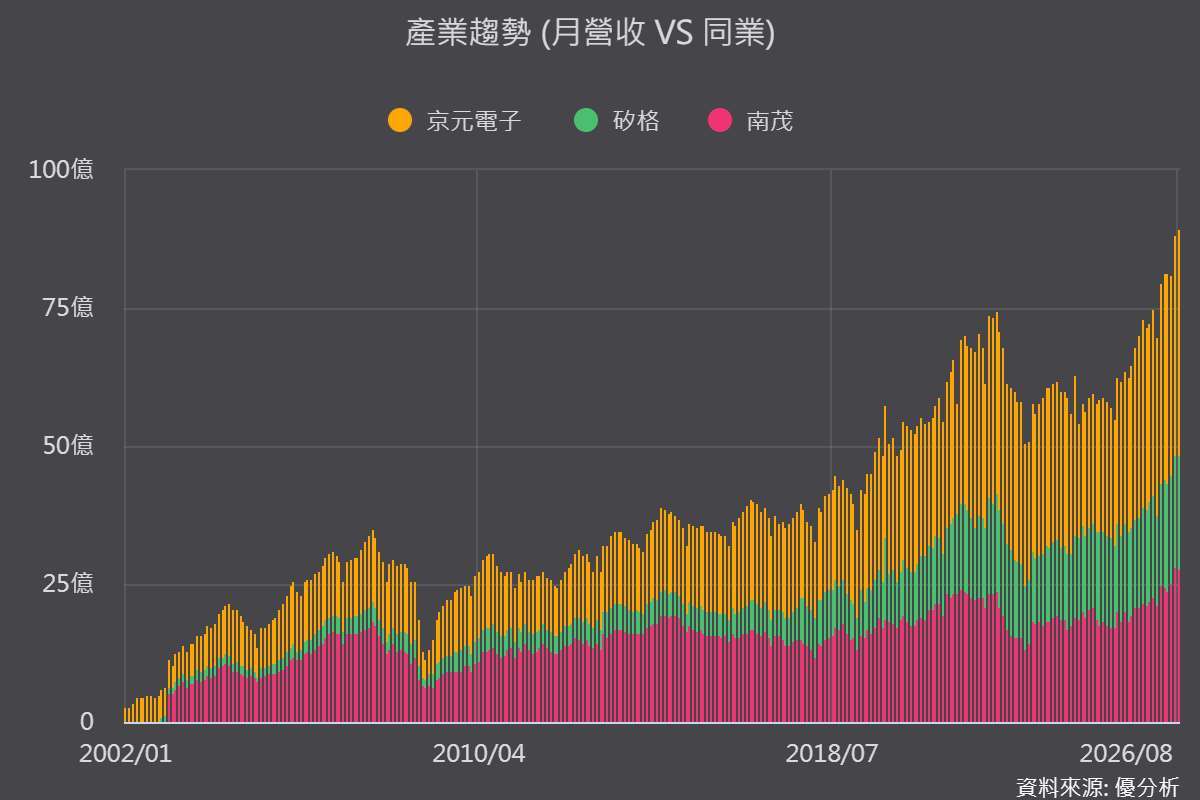
2026年09月30日(優分析/產業數據中心報導)⸺ 封測股昨日遭遇獲利調節,京元電子(2449-TW)、南茂(8150-TW)、矽格(6257-TW)同步走弱,今日卻快速反攻,顯示市場對AI晶片、記憶體及高階測試需求仍有期待。
不過,同樣是封測股且受惠AI與高階測試,京元電(2449)、矽格(6257)及南茂(8150)在2027年的成長速度可能明顯不同。
優分析資料庫預估,京元電2027年營收年增49.7%、EPS年增約66%,成長幅度居三家公司之首;矽格營收年增約20.7%排名第二;南茂則約18.6%。
造成差距的關鍵,不只是誰投入最多資本支出,而是新產品的放量時點。京元電的Rubin與ASIC測試在2027年進入完整貢獻期,矽格的新廠及矽光子逐步量產,南茂的矽光子業務則要到2028年才可能明顯放大。
京元電最強:2027年迎接Rubin完整貢獻
京元電2026年AI相關營收占比已達約七成,但真正的成長高峰可能落在2027年。
原本備受期待的Rubin晶片,因散熱設計調整,首批測試時間延後至2026年第三季底,第四季才開始正式放量。換句話說,2026年只有部分營收貢獻,2027年才是Rubin完整出貨一整年的首個年度。
除了Rubin,京元電還有Google TPU、CPU、ASIC及台積電CP測試委外等多項動能。其中,Google TPU與CPU測試訂單在2026年預估已占營收約一成,後續若雲端服務商持續擴大自研晶片,測試需求還有進一步增加空間。
優分析產業資料庫預估,京元電2027年營收可達718.20億元、年增49.7%;EPS上看14.71元,年增約66%,獲利增速高於營收。
這代表隨著高階測試產能利用率提升,京元電除了營收增加,也有機會透過產品組合改善與營運槓桿,放大獲利成長。
矽格居次:新廠量產加上矽光子接棒
矽格2027年的成長動能,主要來自新產能開出與矽光子客戶進入量產。
湖口二廠已於2026年7月量產,中興三廠預計2027年第一季加入營運,兩座新廠合計可提高約30%至40%的產能,支撐AI伺服器、ASIC、網通及高速傳輸晶片的測試需求。
矽格也積極布局矽光子封裝測試。多數客戶預計在2027年進入量產階段,但初期營收規模仍須觀察實際驗證與拉貨進度,因此2027年比較像是矽光子由驗證走向量產的起點,而不是獲利全面爆發的一年。
優分析產業資料庫預估,矽格2027年營收為287.97億元、年增20.7%,EPS約12.66元。法人較樂觀的估計,營收年增幅則可能接近28%。
矽格的優勢在於產品線較分散,除了矽光子,還涵蓋AI手機、ASIC、伺服器與網通晶片;風險則是新廠投產後折舊先行,若客戶量產速度低於預期,毛利率改善可能延後。
南茂第三:記憶體仍是主力,矽光子要等2028年
南茂2027年的成長主力仍是記憶體,而不是矽光子。
隨著DRAM及NAND需求改善、價格走升,記憶體廠提高產能利用率,將同步帶動後段封裝測試需求。相較於京元電直接受惠高階AI晶片,南茂的成長更接近記憶體景氣復甦帶來的循環反轉。
南茂目前也在進行矽光子及光學凸塊客戶驗證,但依管理層規劃,2027年主要是客戶活動與驗證案增加,較顯著的營收貢獻可能要等到2028年。
因此,南茂2027年仍屬於新舊動能交接的過渡期。優分析產業資料庫預估,南茂2027年營收為360.87億元、年增18.6%,EPS約6.50元;法人預估營收增幅則約16%。
南茂的成長幅度雖低於京元電與矽格,但若記憶體價格及稼動率持續上升,仍可能透過較低基期帶來獲利彈性。
三家2027年成長比較
| 京元電(2449) | 718.20億元 | 49.7% | 14.71元 | Rubin放量、ASIC、CP委外 |
| 矽格(6257) | 287.97億元 | 20.7% | 12.66元 | 矽光子量產、中興三廠 |
| 南茂(8150) | 360.87億元 | 18.6% | 6.50元 | 記憶體復甦、矽光子驗證 |
誰的2027年最強?
若單看營收與獲利成長速度,京元電明顯勝出。
京元電不只2027年營收年增率接近五成,EPS增幅更超過六成,顯示Rubin、ASIC及CP測試委外放量後,新增營收有機會轉化為更高的獲利。
矽格排名第二,成長動能來自新廠、AI與矽光子,但仍須等待客戶量產及新產能利用率提升;南茂則以記憶體復甦為主,矽光子要到2028年才可能成為較明顯的新引擎。
不過,京元電的高成長預估也建立在Rubin如期放量、ASIC訂單沒有轉移的前提下。若散熱設計再次延後,或日月光等競爭對手分食測試訂單,2027年成長率仍可能遭到下修。
封測股2027年都有成長,但真正的差別在放量時點:京元電已準備進入收成期,矽格正從擴產走向量產,南茂則仍在等待下一個新業務接棒。
※ 本文經「優分析」授權轉載,原文出處:原文連結
※ 免責聲明:文中所提的個股、基金、期貨商品內容僅供參考,並非投資建議,投資人應獨立判斷,審慎評估風險。
- 記憶體越來越缺,背後誰在瘋狂搶貨?
- 掌握全球財經資訊點我下載APP
鉅亨贏指標
了解更多


- 講座
- 公告
上一篇
下一篇