鉅亨投資雷達》高所得族群必看!投資海外如何用境內基金聰明節稅?
鉅亨買基金
 AI新聞摘要
- 1.境外基金屬海外所得,單一申報戶海外所得達100萬元須全數計入基本所得額,基本所得額超過750萬元才可能產生基本稅額。
- 2.同樣海外所得下,林先生海外所得600萬元基本稅額30.72萬元低於一般所得稅額48.07萬元,王小姐海外所得800萬元則須補繳22.65萬元。
- 3.
高所得族群常透過境外基金、海外ETF或海外帳戶配置美股、科技股與全球股票,以分散單一市場風險。但當海外所得達100萬元、基本所得額超過750萬元時,境外投資獲利就可能產生額外稅負。究竟同樣投資於海外股市的境內外基金稅額有何差異?為什麼境內基金能夠節稅?
1. 境外基金屬海外所得,可能產生額外稅負
由下表可以看到,若投資人海外所得未達100萬元,便無需考量額外稅負問題。若單一申報戶之海外所得達100萬元,則其海外所得須全數計入基本所得額;但只有當基本所得額超過750萬元時,超過部分會才會產生基本稅額。
海外投資是否產生額外稅負由海外所得金額及基本所得額決定
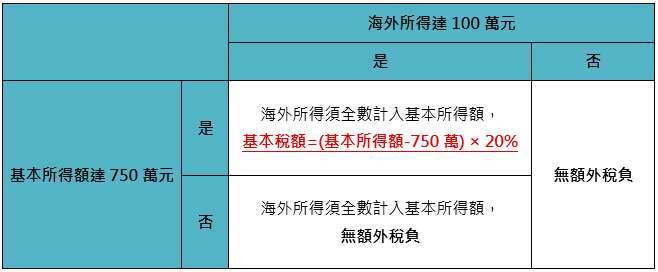
但並非所有達成條件之投資人皆須繳納這筆基本稅額,應觀察計算得出之基本稅額是否高於一般所得稅額。(所得適用稅率請參考:配息族看這裡!會計師教你如何少繳稅)以同樣海外所得達100萬元、基本所得額超過750萬元之投資人為例:(假設稅率/免稅額/扣除額採115年度、兩人皆單身無撫養、採單身標準扣除額,且無海外已納稅額扣抵)
- 林先生的年薪資收入為350萬元,扣除免稅額、標準扣除額、薪資所得特別扣除額,綜合所得淨額為303.6萬元,一般所得稅額為48.07萬元。若其海外所得為600萬元,因超過100萬元須全數計入基本所得額,為903.6萬元,則基本稅額= (903.6萬-750萬) × 20%= 30.72萬元。因基本稅額小於一般所得稅額,因此無須補繳稅。
- 王小姐年薪資收入同樣為350萬元,其綜合所得淨額亦為303.6萬元、一般所得稅額48.07萬元。若其海外所得為800萬元,則其基本稅額= (1,103.6萬-750萬) × 20%= 70.72萬元。因基本稅額超過一般所得稅額,王小姐須補繳70.72萬-48.07萬=22.65萬元。
(更多「最低稅負制」相關說明請參考:
2. 投資要考量稅務,但分散配置仍有必要
投資人可能會想:「既然海外所得可能產生額外稅負,我不要投資海外不就好了?」但這樣反而會讓投資組合承擔更高的風險。以產業配置來看,台股基金高度集中於資訊科技產業,占比高達74%,遠高於美股基金的42%與環球股票基金的37%;相較之下,美國與環球股票基金在工業、金融、非必須消費、醫療保健等產業的分布更平均。換言之,只投資台股雖然看似避開海外所得課稅問題,卻可能讓資產過度押注單一市場、單一產業與單一貨幣。
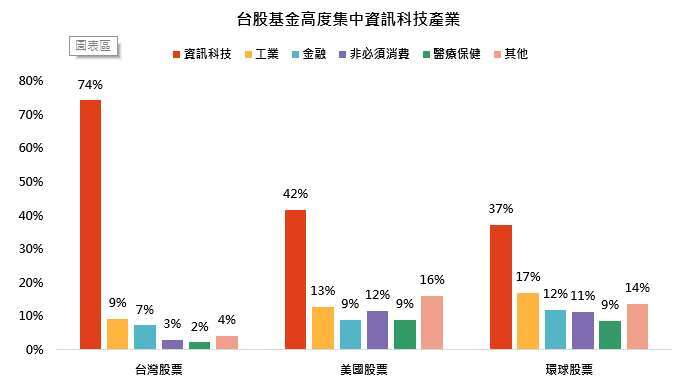
因此,高所得族群配置海外資產仍有其必要性。第一,能夠分散台股集中在半導體與科技供應鏈的風險;第二,可以參與全球不同產業與區域的成長機會;第三,也能降低資產過度集中於新台幣與台灣市場的曝險。真正的重點不是因為稅務考量而放棄海外投資,而是透過更有效率的稅務與基金持有架構,把海外曝險納入整體財富規劃中,兼顧成長、分散與稅負管理。
3. 為什麼高所得族群應選擇境內基金?
同樣投資海外,境內外基金稅負有所不同
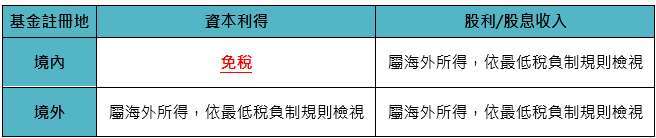
那麼到底該怎麼做,才能在投資海外股市的同時,減少可能因海外所得產生的額外稅負?最簡單的方式就是選擇境內基金!從下表可以看到,同樣是投資海外市場,基金註冊地不同,投資人面對的稅務結果可能不同:以台灣投資人來說,透過境內基金投資海外股債,若報酬主要來自基金淨值上漲,投資人贖回時的資本利得(價差)免稅;但若直接投資境外基金,贖回獲利、配息等多屬海外所得,須依最低稅負制規則檢視。
同樣投資海外,境內基金可能產生之稅額更低
選擇境內基金能省去稅務計算之麻煩
假設一對夫妻各有國內年薪300萬元,兩人合計薪資收入為600萬元。依115年度免稅額、標準扣除額與薪資所得特別扣除額計算,扣除後綜合所得淨額為507.2萬元。若夫妻薪資所得採分開計稅、合併報繳,依115年度綜合所得稅率試算,兩人合計一般所得稅額為70.82 萬元。由前段已知,海外投資的額外稅負繳納條件為:同一申報戶海外所得超過100萬元、納入海外所得之基本所得額超過750萬元,且基本稅額超過一般所得稅額。依上述條件試算,這對夫妻的海外所得補稅門檻為596.9萬元;也就是海外所得超過此水準後,便會產生需補繳之稅額。
麻煩的是,若投資人長期累積境外基金,直到退休才一次贖回,高額資本利得可能在單一年度推高基本所得額,進而產生巨大補稅壓力;若選擇在退休前分批贖回,也需每年重新檢視國內所得及一般所得稅額,並重新計算海外所得補稅門檻,再進行多次申購、贖回以精準控制當年度海外所得金額。相較之下,若透過境內基金配置海外股市,因其資本利得免稅的特性,可降低投資人在實現海外資產獲利時面臨最低稅負制的複雜度。
4. 境內也有許多績效優異的美股/科技/全球股票基金!
境內投資於海外股市、表現好的基金有哪些?
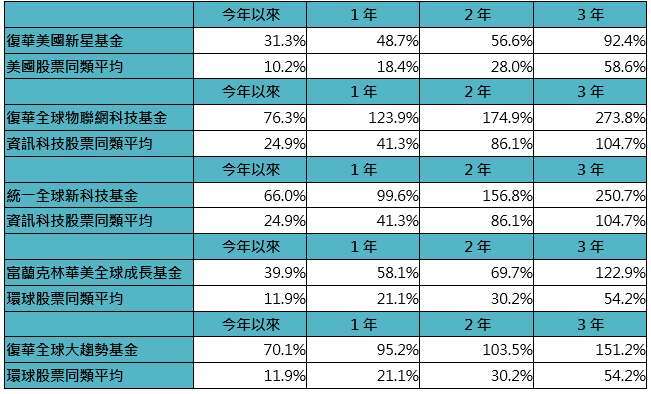
投資海外股市的境內基金中,仍有不少績效遠優於同類平均。以美股、全球科技及全球股票基金來看,這些境內基金不只今年以來報酬明顯領先,拉長至1年、2年與3年期也持續優於同類平均,顯示投資人即使選擇境內基金,仍有機會參與海外市場成長,同時兼顧稅務效率與資產配置分散。
如何在「鉅亨買基金」找到這些基金?
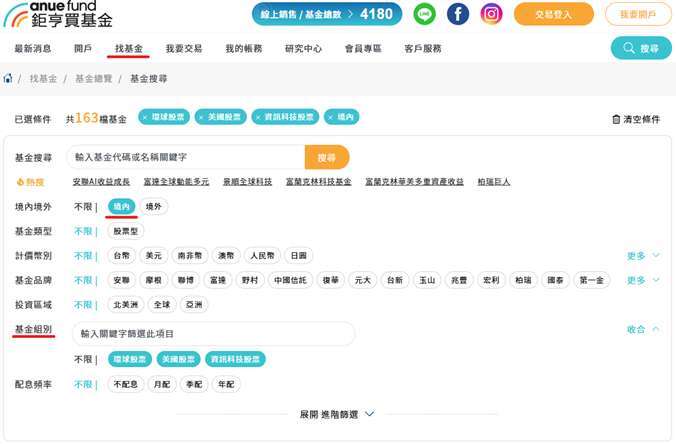
投資人可進入「鉅亨買基金」網站,點選「找基金」中的「基金搜尋」,再依序篩選基金註冊地與基金類型。例如,若想尋找境內海外股票基金,可先選擇「境內」,接著依投資需求篩選「全球股票」、「美國股票」或「資訊科技股票」等類別。
若資訊科技股票類別中同時包含台股科技基金與海外科技基金,投資人可進一步點開基金持股明細,確認主要投資市場與前十大持股,判斷是否真正布局海外股票。此外,也可從基金代號來辨識註冊地:以「鉅亨買基金」平台販售基金為例,代號以A開頭為境內基金,以B開頭則為境外基金,可搭配基金頁面資訊交叉確認。
鉅亨投資策略
海外資產仍是高所得族群分散配置的重要工具。對需要特別留意海外所得及稅務規劃的投資人而言,境內基金可作為參與海外市場時兼顧配置與稅務效率的優先選擇。
鉅亨精選基金
| A23042 | 復華美國新星基金 | 申購 |
| A09037 | 統一全球新科技基金 | 申購 |
| A45027 | 富蘭克林華美全球成長基金 | 申購 |
「鉅亨買基金」獨立經營管理
本資料僅供參考,「鉅亨買基金」已盡力就可靠之資料來源提供正確之意見與消息,但無法保證該等資料之完整性。依金融消費者保護法最新相關規定,為提供投資人更好的投資服務,本公司施行「投資屬性評估」程序,您於鉅亨買基金網站完成「投資風險適合度」評估,本公司將依客戶屬性做商品適合度規範並至少每年請您更新一次,若未能完成屬性評估屆時將會影響您的交易。
基金交易係以長期投資為目的,不宜期待於短期內獲取高收益。任何基金單位之價格及其收益均可能漲或跌,故不一定能取回全部之投資金額。投資人申購前應自行了解判斷。
外幣計價之基金,投資人須承擔取得收益分配或買回價金時轉換回新臺幣可能產生之匯率風險。若轉換當時之新臺幣兌換外幣匯率相較於原始投資日之匯率升值時,投資人將承受匯兌損失。
各基金所採用之「公平價格調整」(或「反稀釋」)、短線交易及「價格調整機制(或「擺動定價」)」等機制,相關說明請詳各基金公開說明書。投資人應遵守基金公開說明書所列相關交易規定與限制。
各基金經金管會核准或同意生效,惟不表示絕無風險。基金經理公司以往之經理績效不保證基金之最低投資收益;基金經理公司除盡善良管理人之注意義務外,不負責本基金之盈虧,亦不保證最低之收益,投資人申購前應詳閱投資人須知/基金公開說明書。投資人申購前應自行了解判斷。
有關基金應負擔之費用(含分銷費用)已揭露於基金公開說明書及投資人須知,投資人可至公開資訊觀測站或基金資訊觀測站中查詢。
基金投資於金融機構發行具損失吸收能力之債券(包括應急可轉換債券及具總損失吸收能力債券,下稱CoCo Bond及TLAC債券),當金融機構出現資本適足率低於一定水平、重大營運或破產危機時,得以契約形式或透過法定機制將債券減記面額或轉換股權,可能導致客戶部分或全部債權減記、利息取消、債權轉換股權、修改債券條件如到期日、票息、付息日、或暫停配息等變動。
由於非投資等級債券基金之信用評等未達投資等級或未經信用評等,且對利率變動的敏感度甚高,故非投資等級債券基金可能會因利率上升、市場流動性下降,或債券發行機構違約不支付本金、利息或破產而蒙受虧損。非投資等級債券基金不適合無法承擔相關風險之投資人,投資人投資以非投資等級債券基金為訴求之基金不宜占其投資組合過高之比重。部份基金或所投資之債券子基金,可能投資美國Rule 144A 債券,該等債券屬私募性質,較可能發生流動性不足,財務訊息揭露不完整或因價格不透明導致波動性較大之風險,投資人須留意相關風險。
基金配息不代表基金實際報酬,且過去配息不代表未來配息;基金淨值可能因市場因素而上下波動。
基金配息之配息率計算公式為「每單位配息金額÷除息日前一日之淨值x100%」,含息報酬率計算為:[(除息日當月月底淨值+每單位配息金額) ÷前一月/三月/六月/一年底淨值-1]*100%。
部分基金配息前未先扣除應負擔之相關費用。基金的配息可能由基金的收益或本金中支付。任何涉及由本金支出的部份,可能導致原始投資金額減損。各基金由本金支付配息之相關資料,投資人可至各投信基金公司及總代理人網站查詢。
基金涉及投資新興市場部份,因其波動性與風險程度可能較高,且其政治與經濟情勢穩定度可能低於已開發國家,也可能使資產價值受不同程度之影響。依金管會規定:
投信基金直接投資大陸地區有價證券僅限掛牌上市有價證券,投資人須留意中國市場特定政治、經濟與市場等投資風險。
境外基金直接投資大陸地區證券市場之有價證券以掛牌上市有價證券及銀行間債券市場為限,且投資總金額不得超過本基金淨資產價值之百分之二十。但若該年度獲得境外基金深耕計畫認可者不在此限,比例得放寬至百分之四十。另投資人亦須留意中國市場特定政治、外匯、經濟與市場等投資風險。
本文提及之經濟走勢預測不必然代表基金之績效,基金投資風險請詳閱基金公開說明書。
投資人因不同時間進場,將有不同之投資績效,過去之績效亦不代表未來績效之保證。
投資人應注意貨幣基金投資之風險包括利率風險、債券交易市場流動性不足之風險及投資無擔保公司債之風險;本基金或有因利率變動、債券交易市場流動性不足及定期存單提前解約而影響基金淨值下跌之風險,同時或有受益人大量贖回時,至延遲給付贖回價款之可能。
風險報酬等級係依基金類型、投資區域或主要投資標的/產業,由低至高,區分為RR1~RR5五個風險報酬等級。RR係計算過去五年基金淨值波動度標準差,以標準差區間予以分類等級,基金成立未滿五年,將以較短區間或適當參考標的作為評估標準。此等級分類係基於一般市場狀況反映市場價格波動風險,無法涵蓋所有風險(如:基金計價幣別匯率風險、投資標的產業風險、信用風險、利率風險、流動性風險等),亦不宜作為投資唯一依據,投資人應充分評估基金之投資風險。基金主要相關投資風險(如信用風險、流動性風險…等)已揭露於基金公開說明書或投資人須知。其他相關資料(如年化標準差、Alpha、Beta及Sharp值等)可至中華民國投信投顧公會網站「基金績效及評估指標查詢專區」查詢。
上述資料來源僅供投資人參考,惟相關資訊仍應以各基金公司公告為準。如有任何疏漏錯誤,本公司或關係企業與其任何董事或任何受僱人恕不負任何法律責任。
有關基金之 ESG 資訊,投資人應於申購前詳閱基金公開說明書或投資人須知所載之基金所有特色或目標等資訊,基金ESG資訊可查詢基金資訊觀測站。投資人申購基金係持有基金受益憑證,而非本文提及之投資資產或標的;投資人應留意衍生性工具/證券相關商品等槓桿投資策略所可能產生之投資風險(詳見公開說明書或投資人須知)。
鉅亨證券投資顧問股份有限公司 │ 客服信箱:cs@anuegroup.com.tw
公司地址:台北市信義區松仁路89號18樓B室 │ 服務專線:(02)2720-8126 │ 服務時間:09:00-17:00
- 美股科技產業將迎來黃金十年成長前景?
- 掌握全球財經資訊點我下載APP
延伸閱讀
- 投資雷達》價差難賺、降息遙遠?不如靠前緣債把握高利息時代!
- 投資雷達》聯準會升息轉鷹,AI熱潮還能撐多久?
- 聯準會升息後,債券ETF、台美股與結構型商品怎麼看?
- 野村投信最新台股看法--【台股操盤人筆記】若鴿派升息後有望利空出盡

- 講座
- 公告
下一篇