AI喊降速、半導體訂單卻沒降溫?美銀估2030年市場規模達3.2兆美元
優分析 Uanalyze
2026年09月16日(優分析/產業數據中心報導)⸺ AI產業近期出現放慢開發速度的討論,引發市場擔憂,如果大型科技公司降低AI投資強度,可能進一步拖累資料中心、晶片與半導體設備支出。不過,美國銀行(BofA)認為,從目前訂單、合約與價格走勢觀察,半導體景氣尚未出現明顯降溫跡象。
BofA半導體分析師Vivek Arya預估,全球半導體相關潛在市場規模將由2026年的1.7兆美元,擴大至2030年的3.2兆美元,接近翻倍,主要成長動能來自記憶體與資料中心需求。
市場近期之所以開始討論AI投資是否可能降速,與AI產業領袖對開發速度的態度有關。Anthropic執行長Dario Amodei提出應放慢AI開發速度,以降低AI脫離人類控制等潛在風險,OpenAI執行長Sam Altman也對相關看法表示認同。部分投資人因此擔心,若AI開發速度實際放緩,半導體及資料中心資本支出可能受到影響。
但從實際供應鏈訊號來看,BofA目前並未看到需求轉弱。
Arya指出,運算設備、網路零組件及記憶體2027年預定供應量,多數已經取得訂單或簽訂合約,預期到2028年供應仍可能相對吃緊。換言之,即使市場開始討論AI投資速度,需求目前仍持續轉化為實際訂單與供應承諾。
其中,記憶體供給吃緊及價格上漲,被BofA視為推升半導體市場規模的重要因素。除了AI伺服器,傳統伺服器需求也維持正向,加上汽車與工業市場復甦,半導體需求來源正逐漸擴大。
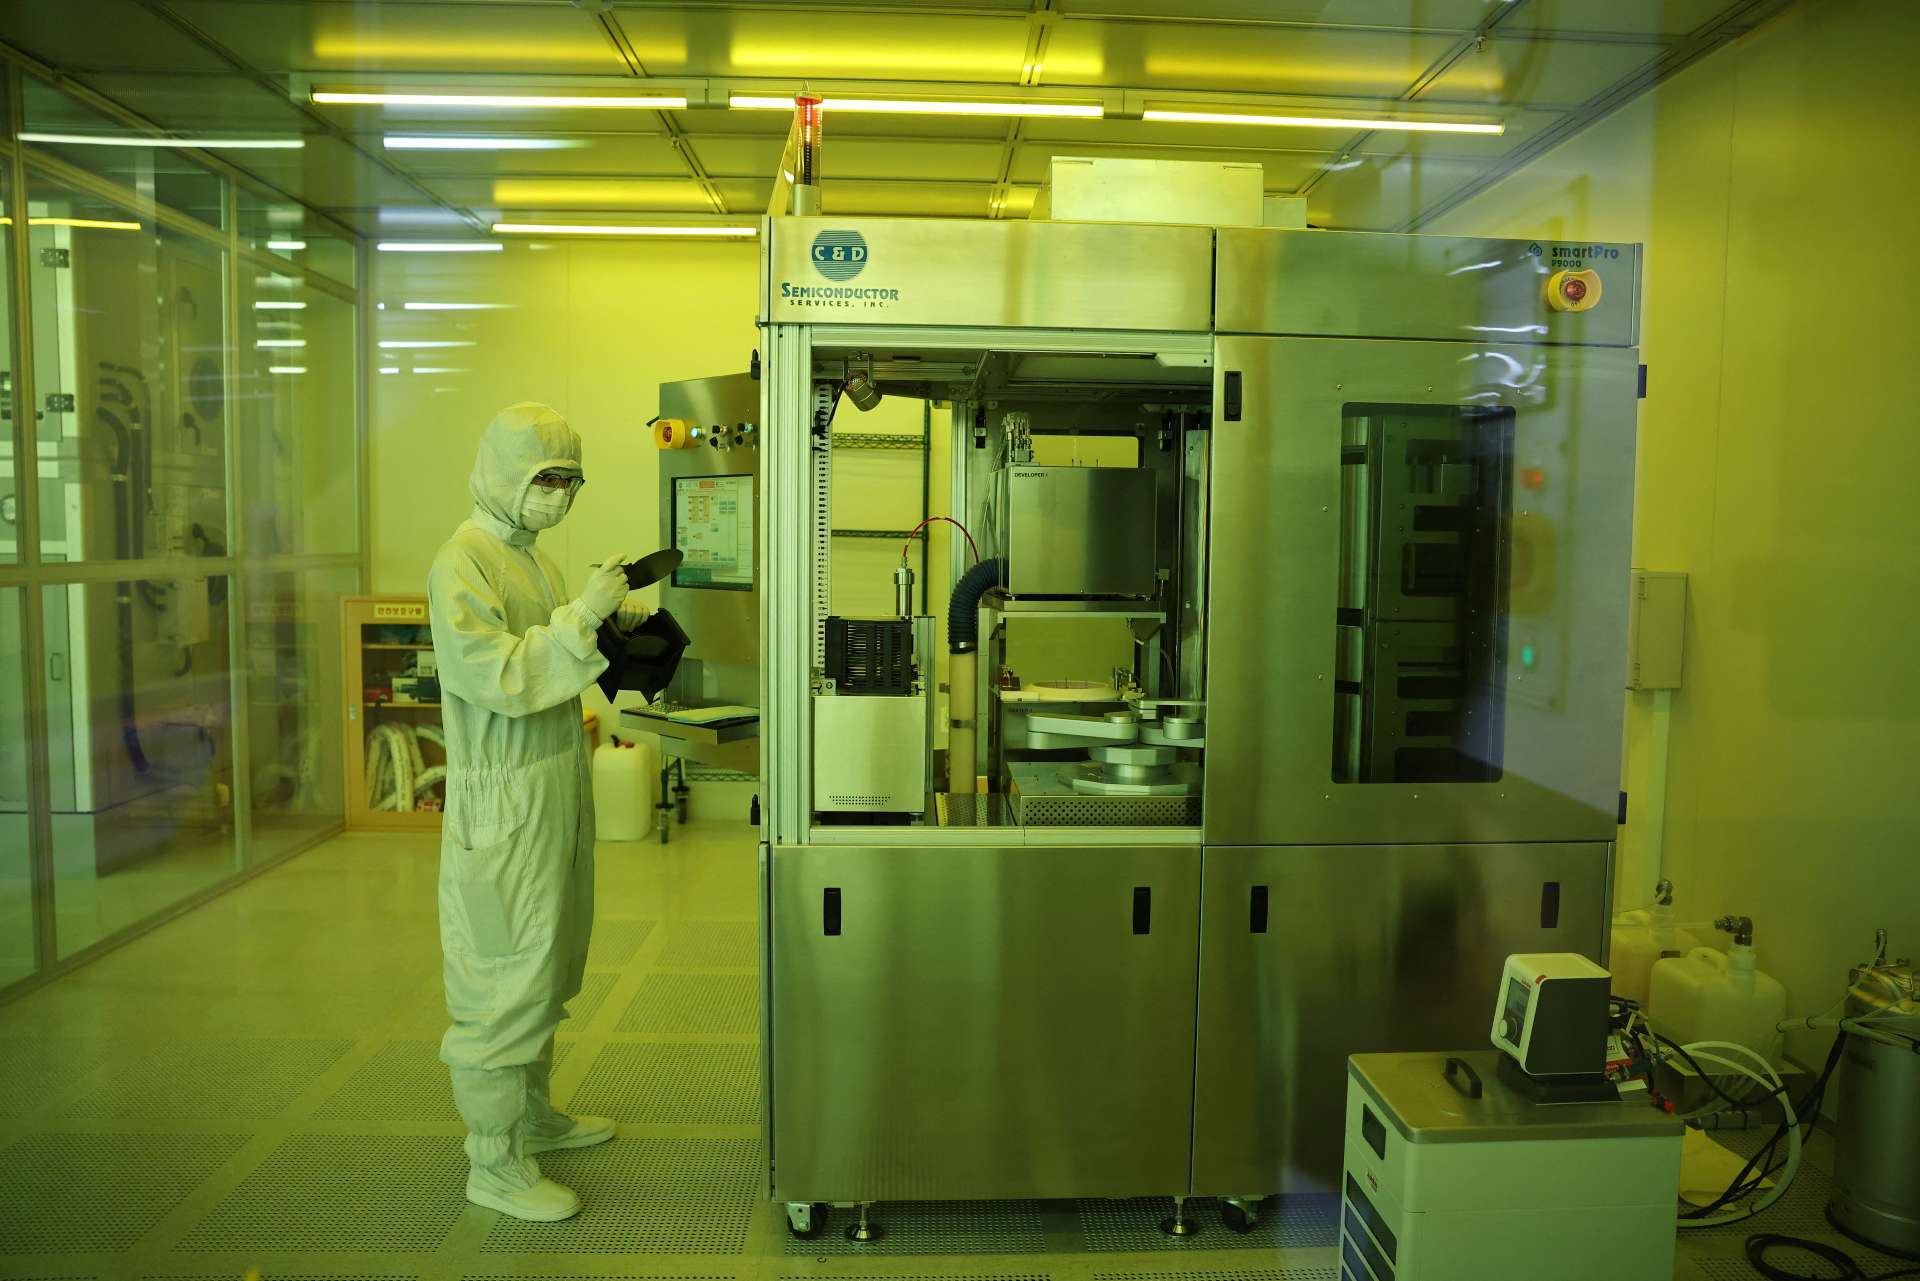
晶片需求增加也進一步向上游設備產業傳導。BofA預估,晶圓製造設備市場規模將由2026年的1,560億美元,增至2027年的2,100億美元,2030年更可能達到3,600億美元。
背後主要動能來自邏輯晶片與記憶體產能需求增加,以及新一代半導體製程導入與記憶體、儲存晶片產能擴張。若晶片廠持續把需求轉化為新廠與設備資本支出,設備供應商將成為AI基礎建設投資向半導體製造端擴散的重要受惠環節。
在個股方面,BofA關注美光Micron Technology(MU-US)、英特爾Intel(INTC-US),以及設備廠科林研發Lam Research(LRCX-US)與應用材料Applied Materials(AMAT-US)。
因此,現階段觀察AI半導體景氣是否真正降溫,關鍵不只是AI產業對開發速度的討論,而是訂單、長期供應合約、記憶體價格與晶圓廠資本支出是否開始轉弱。就BofA目前掌握的供應鏈訊號而言,這些指標尚未顯示明顯減速。
※ 本文經「優分析」授權轉載,原文出處:原文連結
※ 免責聲明:文中所提的個股、基金、期貨商品內容僅供參考,並非投資建議,投資人應獨立判斷,審慎評估風險。
- 美股科技產業將迎來黃金十年成長前景?
- 掌握全球財經資訊點我下載APP
延伸閱讀
- 信邦(3023)最新法說上修半導體營收至35億元!工業年增40%、訂單看到2028年
- 美商應材深化印度半導體佈局3.75億美元擴建設備製造、研發基地
- 長波段投資人必看!半導體先衝、機器人接棒:信邦(3023) 原來大行情在這一年!?
- 惠特(6706)8月營收年增120.5%!磷化銦缺料解除,CPO設備量產能救虧損?營收爆發背後的「質變與隱憂」

- 講座
- 公告
上一篇
下一篇