你是哪一種家庭?4種家庭理財重點一次看
永誠資產管理處
台灣家庭的樣貌正在改變。晚婚、不婚、少子化、離婚與獨居人口增加,過去以夫妻與子女的家庭模式,已不再是唯一選項。家庭結構的改變,影響的不只是和誰一起生活,更會直接牽動一個人的財務責任,現在需要負擔誰的生活?當收入中斷或失去照顧能力時,誰能接手?未來的資產又該如何安排?
因此,做財務規劃不能只看年齡、收入或資產多寡,也要把「家庭結構」納入考量。已婚有子女、已婚無子女、無婚姻有子女,以及無婚姻無子女,面對的財務缺口並不相同。先確認自己屬於哪一種狀態,才能知道現階段最需要補強的是保障、現金流、退休,還是資產傳承。
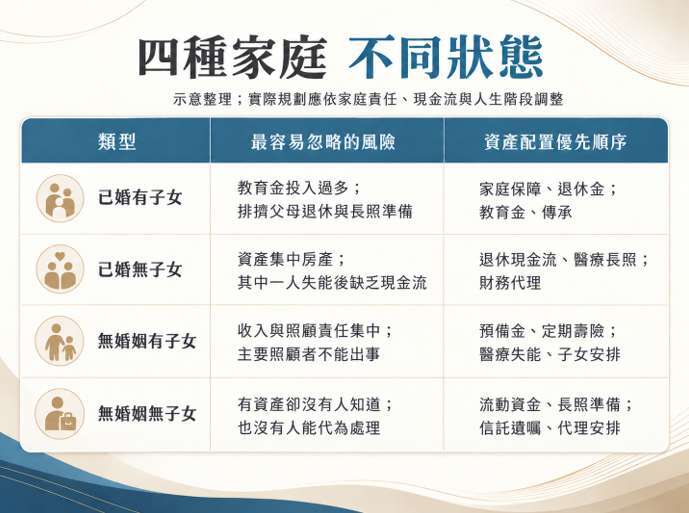
四種家庭,不同的財務優先順序
已婚有子女:別讓教育金掏空自己的退休
已婚有子女的家庭,往往同時擁有房產、存款、股票與保險,看起來資產相對完整,但背後需要承擔的責任也最多。房貸、子女教育、父母照護、家庭生活支出,再加上自己的退休準備,每一項都需要資金。這類家庭最容易出現的問題,就是過於重視子女規劃、而忽視了自己的老本。
不少父母願意把大量資源投入孩子的補習、留學,甚至協助購屋,卻一再延後自己的退休與長照準備。短期看似是在幫助下一代,但如果父母退休後資金不足,最終照護與生活壓力仍可能回到子女身上。因此先照顧好自己的晚年,某種程度也是在減輕下一代未來的負擔。
已婚無子女:另一半不能是唯一的晚年保障
沒有子女的夫妻,少了教育支出,通常有更多資金可以投入購屋、投資與退休。但真正需要特別注意,重要的不是現在兩個人過得夠不夠,而是當家庭只剩一個人時,生活是否還能維持。例如其中一人需要長期照護,另一人不只可能要承擔照顧責任,也可能同時面臨收入下降與醫療支出增加;若其中一人先離世,原本兩人共同負擔的生活成本,也會轉變成另一人獨自承擔。
因此規劃時要分別試算三種情境,兩人皆健康、一人需要長照,以及只剩一人生活。同時也要避免資產過度集中在自住房產。房子雖然有價值,但醫療、照護與日常生活需要的是可以持續使用的現金流。如果大部分資產都鎖在房屋裡,可能會出現帳面有資產,手上卻沒有現金的情況。除了退休準備,也應提早整理銀行帳戶、保單受益人與重要財務文件,並透過適合的法律與財務安排,讓彼此照顧的意願真正具有執行性。
無婚姻有子女:第一順位不是投資,而是家庭不能斷炊
對沒有婚姻關係、但需要獨自或主要負擔子女生活的家庭來說,最大的風險通常來自於收入與照顧責任過度集中在同一個人身上。只要主要照顧者失業、生病、失能或發生意外,家庭可能同時失去收入來源與照顧能力。
所以這類家庭的第一順位,不是先追求更高的投資報酬,而是要確認手上的緊急預備金,能不能支撐一段時間的家庭生活?接著再補足醫療、失能及定期壽險等保障,把主要照顧者不能出事的財務風險先降低。如果子女尚未成年,還應提早思考未來的照顧與財產安排,包括誰能協助照顧孩子、誰能管理留下的資產,以及資金如何依不同階段使用。因為對孩子而言,留下多少資產固然重要,但更重要的是這筆錢是否真的能在需要的時候用在孩子身上。
無婚姻無子女:有錢之外,更重要的是有人能接手
沒有婚姻、也沒有子女的人,通常擁有較高的財務自主性,不需要負擔子女教育費用,也能更自由地決定資產如何使用。但這類族群最需要提早準備的,往往不是資產累積,而是未來失去自主能力後的安排。當一個人還健康、有判斷能力時,自己管理銀行帳戶、股票、保單與房產都不是問題。
因此真正的風險出現在住院、失能、失智,甚至無法自行處理財務時,是不是有人知道你的資產在哪裡?誰可以協助處理?又有沒有人知道你的真正意願?除了退休與長照資金,也應定期整理銀行帳戶、投資、保單、房產與負債資料,並提早思考可信任的協助人選、醫療意願、信託、遺囑及其他必要安排。同時在資產配置上,也不宜把大部分財富集中在單一房產。房屋可以提供居住安全,卻無法直接支付每個月的生活與照護費,因此仍需要保留足夠的流動資金,以及可以持續提供現金流的資產。
你的家庭財務,先做這四個快速檢查
家庭結構沒有哪一種比較好,但不同的家庭狀態,確實會面對不同的財務弱點。有子女的家庭,要避免為下一代投入過多,而犧牲自己的退休。沒有子女的家庭,要提早建立照護與代理安排。收入與照顧責任集中在單一成員身上的家庭,則應優先防範收入中斷。如果大部分資產都集中在房產,更要注意流動性是否足夠。與其一開始就問「股票要放幾成」、「ETF該買哪一檔」,不妨先回答以下4個問題:
1. 如果明天收入中斷,手上的現金可以支撐多久?
2. 如果主要收入者或照顧者突然無法工作,家庭支出由誰接手?
3. 如果有一天自己失去判斷或管理資產的能力,誰能協助處理?
4. 現在擁有的房產、投資與其他資產,在真正需要用錢時,能不能快速轉成現金?
如果這四個問題中,有任何一題暫時答不出來,可能就代表家庭財務還存在尚未補上的缺口。資產配置比例,只是最後呈現出來的結果。真正的第一步,是先釐清自己的家庭責任、保障缺口與每一筆資金的用途,再決定資產應該如何配置。當家庭的樣貌已經不同,財務規劃自然也不該只有一套標準答案。
(撰文者:永誠資產管理處 財顧團隊)
-
點擊下圖【60 秒測試 你的理財天賦有幾分?】
「永誠資產管理處」是全台合法擁有金管字號的證券投資顧問公司中「唯一首創資產管理的部門」,20 年深耕專營台灣各大科技園區,以認真、誠信思維提供客戶服務,讓努力累積財富的你,也可貼身感受理財管家的 VIP 價值。
沒有代理金融商品,不以商品銷售出發,減少你的財務漏洞!從資產配置出發,透過「專案客製化」、「服務精緻化」、「獲利系統化」,你不需犧牲時間體力,就能感受到資產提升!
「卓越投資研究團隊」加「頂尖財務顧問團隊」共同與客戶締造里程碑
進一步了解資產管理處 https://www.ycam.com.tw/
收聽「資產匯談」Podcast https://reurl.cc/nYeRQ8
本公司所推薦分析之個別有價證券
無不當之財務利益關係 以往之績效不保證未來獲利
投資人應獨立判斷 審慎評估並自負投資風險
- 美股科技產業將迎來黃金十年成長前景?
- 掌握全球財經資訊點我下載APP
延伸閱讀
- 馬斯克4小時紀錄片惹怒本人!律師警告恐提誹謗訴訟 14名子女、4000萬美元封口費成焦點
- 價值2000萬的房子,以房養老每月能領多少?16家銀行條件一次看
- 從全民套利到銀行缺錢 便宜的錢正在消失
- 開學季荷包大失血!養一個孩子20年教育金到底要準備多少?

- 講座
- 公告
下一篇