景碩(3189)8月營收再創高!AI載板需求這麼旺,為何出貨卻受限?
優分析 Uanalyze
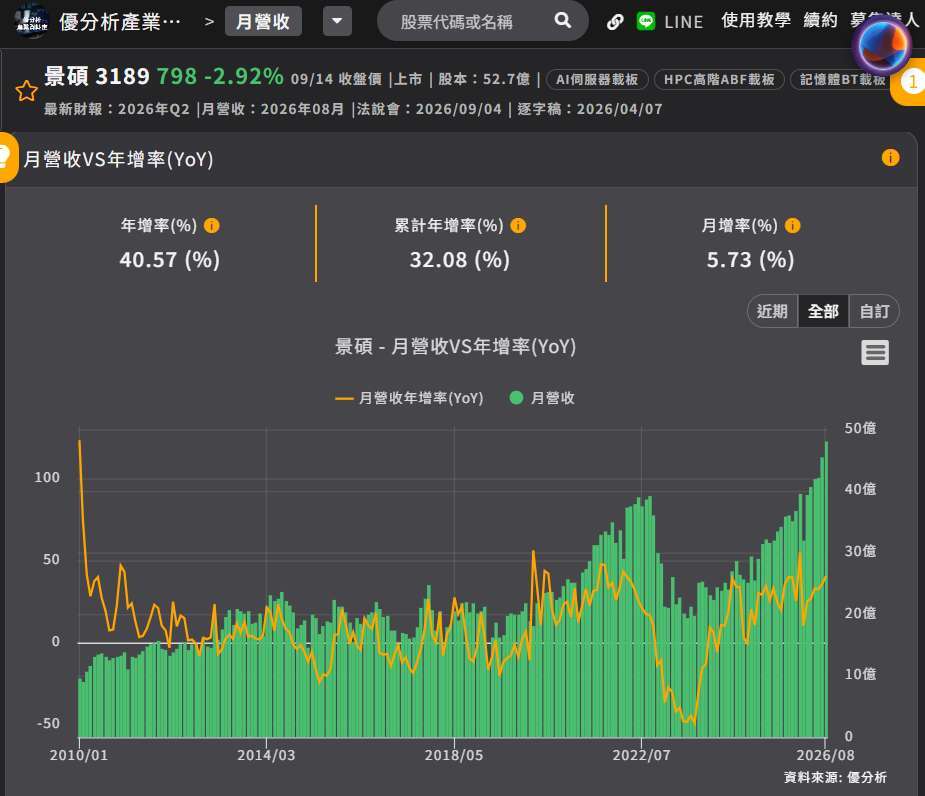
營收連五高,毛利率同步回升
景碩8月營收48.10億元,月增5.73%、年增40.58%,連續5個月創下單月歷史新高;前8月累計營收329.60億元,年增32.09%。
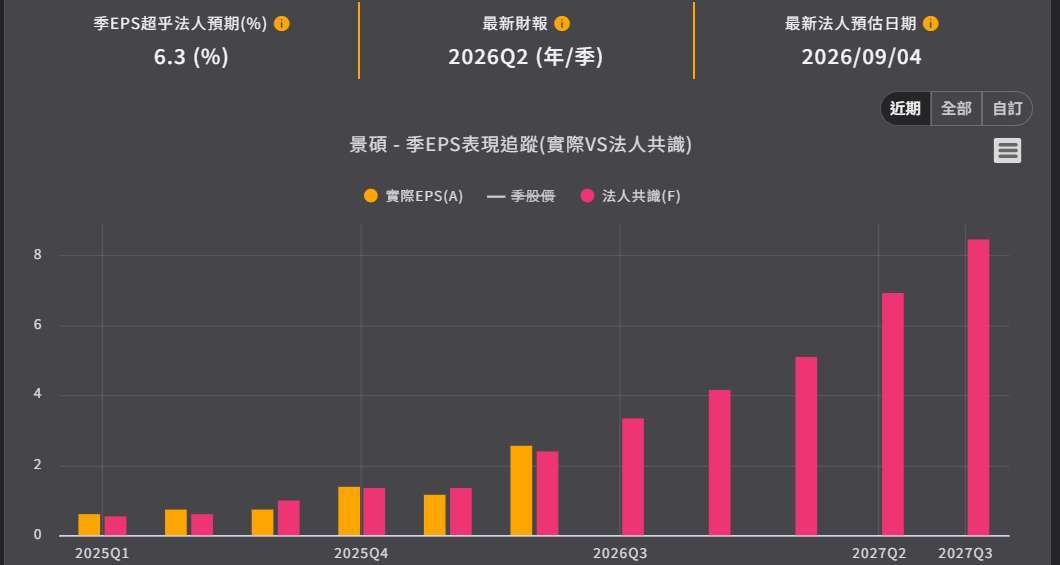
獲利表現也明顯改善。景碩2026年第二季營收124.96億元,季增12.52%,毛利率由第一季21.16%提升至26.09%,單季EPS達2.57元,高於第一季的1.17元,上半年EPS累計3.74元。
營收、毛利率與獲利都在同步改善,但景碩目前面臨的問題反而是產能有了,材料卻跟不上。
(資料來源:優分析產業資料庫)
T-Glass缺料成最大瓶頸,每月10%~15%營收受限
高階AI伺服器帶動ABF載板需求持續增加,但T-Glass玻纖布供應吃緊,已成為景碩現階段最主要的營運限制。
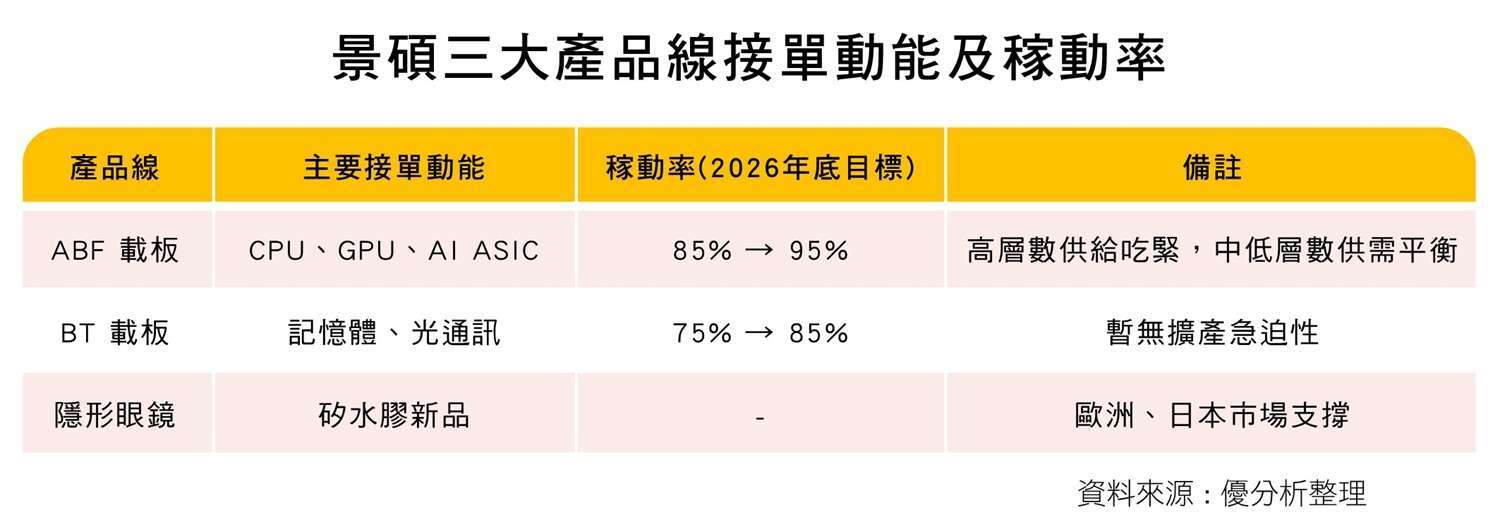
目前ABF稼動率約85%,預計年底提升至接近95%;BT載板稼動率則約75%,年底預估達85%。換句話說,景碩現階段並不是沒有產能,而是材料供應限制了實際出貨速度。
在供給吃緊的情況下,產品價格仍有支撐。公司預期2026年下半年ABF與BT報價每季約調漲8%,其中ABF價格漲幅預期高於BT。若T-Glass供應短期內仍未明顯改善,缺料反而可能成為價格與毛利率的重要支撐。
(資料來源:優分析產業資料庫)
2027年ABF產能擴增25%,提前卡位AI載板需求
面對AI伺服器與高階載板需求成長,景碩持續增加資本支出。2026年資本支出預計約140億元,2027年初步規劃提高至160億元,購地支出則另計。其中,2027年ABF月產能預計由目前約4,000萬顆提升至5,000萬顆,增幅約25%,新增產能主要集中在幼獅廠,並鎖定高階AI載板需求。
此外,楊梅K6C、K6D廠房將由客戶分攤設備投資,等於提前布局2028~2029年的產能需求;K7、K8新廠則預計在2026年底前拍板。
Vera CPU市佔目標上修,2027年AI營收占比拚20%
AI載板則是景碩下一階段最值得關注的成長動能。公司在8月法人會議中透露,Vera CPU載板市佔目標由原本的50%以上,上修至100%,顯示公司對相關平台的接單信心提高。
AI相關營收目前約占2026年總營收10%,預期2027年進一步提升至15%~20%。再加上AMD一般伺服器新平台逐步放量,法人預估景碩2027、2028年營收有機會維持至少30%的年增速度,毛利率也有望逐年改善。
BT光通訊仍在起步,mSAP占比仍低,童子賢減碼也成市場關注焦點
除了AI載板之外,景碩也開始布局光通訊。公司透過mSAP技術切入1.6T、3.2T光模組,不過目前相關營收占比仍低,2026年預估不到1%,2027年才有機會提升至約5%。
另外,童子賢近期處分約1.6萬張持股,雖然目前持股比例仍超過30%,市場解讀較偏向資金調度,但在公司營運與AI題材升溫之際,大股東減碼仍難免成為市場關注的雜音。
景碩下一階段,市場更關注「缺料」
整體來看,景碩目前的營運邏輯已逐漸從「需求復甦」轉向「需求強,但供給跟不上」。
8月營收連續第五個月創高、毛利率回升,加上Vera CPU市佔目標上修與2027年ABF擴產,都是後續成長的正面訊號;但短期最大的限制仍是T-Glass供應,以及光通訊新業務尚未形成明顯營收貢獻。
因此,接下來市場真正要觀察的,反而是T-Glass供應何時改善、ABF稼動率能否接近滿載,以及2027年AI載板新增產能能否順利轉化為營收與獲利。
※ 本文經「優分析」授權轉載,原文出處:原文連結
※ 免責聲明:文中所提的個股、基金、期貨商品內容僅供參考,並非投資建議,投資人應獨立判斷,審慎評估風險。
- 美股科技產業將迎來黃金十年成長前景?
- 掌握全球財經資訊點我下載APP
延伸閱讀
- 欣興(3037)營收連6高,卻跌停失守千元大關,「被錯殺」還是「估值修正」?
- AI PCB供需持續吃緊深南電路封裝載板營收翻倍、上半年資本支出年增255.3%
- AI算力海嘯超預期引爆!伺服器CPU爆發,點燃載板新戰局!
- 欣興第二季營業利益暴增141%,ABF載板才剛進入獲利成長期?

- 講座
- 公告
上一篇
下一篇