目前聯準會兩條路徑都偏鴿市場真正想看「鴿到什麼程度」
優分析 Uanalyze
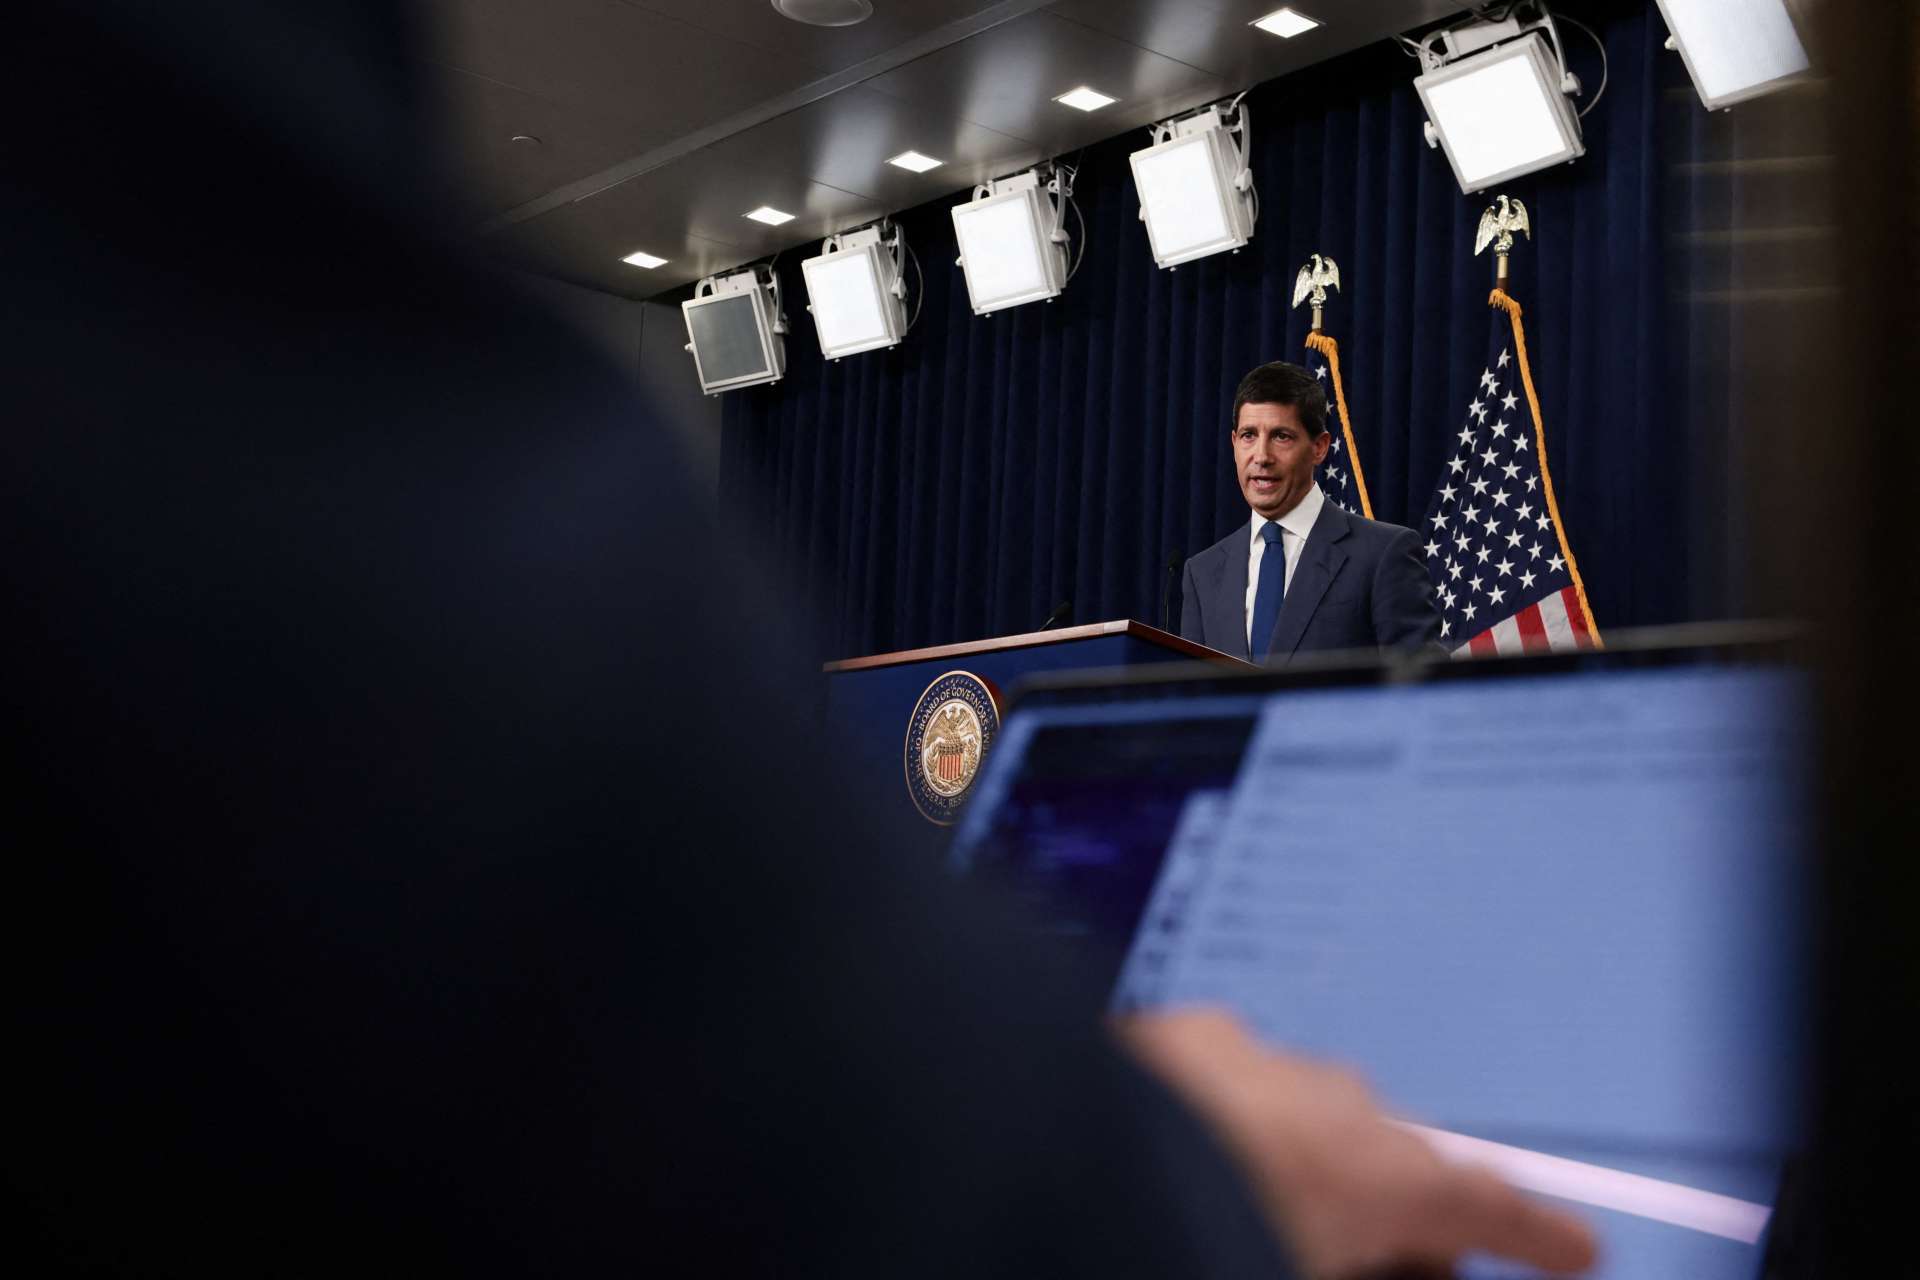
2026年09月14日(優分析/產業數據中心報導)⸺ 美國通膨壓力再起,照理應提高聯準會升息的必要性,但金融市場現在關心的已不是單純「升不升息」,而是聯準會究竟敢升多少、還願意升幾次。換句話說,市場正在比較的,是政策究竟會「鴿到什麼程度」。
目前聯準會大致面臨兩條路徑。第一條是按兵不動,暫時不升息,但強調通膨風險仍高,保留未來升息的可能;第二條則是先升息一次,同時暗示後續可能暫停,降低市場對連續升息的預期。
兩條路徑看似一鷹一鴿,實際上都透露聯準會對持續升息有所顧忌。原因在於,升息雖有助抑制通膨,卻也會進一步推高企業與家庭融資成本,壓抑消費、房市與投資,並增加就業及經濟成長降溫的風險。
因此,市場真正要找的答案不是「這次升不升」,而是「升完之後還有幾次」。如果聯準會按兵不動,但保留多次升息空間,政策只是有限度偏鴿;如果選擇升息,卻明確暗示這可能接近最後一次,市場反而可能將其解讀為更強烈的鴿派訊號。
這也代表,即使聯準會宣布升息,美股也未必下跌。只要投資人認為升息週期接近終點,美國公債殖利率可能回落,市場甚至可能提前交易政策轉折。反之,真正可能讓市場意外的,是聯準會暗示通膨仍需要多次升息才能壓制,迫使投資人重新上修未來利率路徑。
※ 本文經「優分析」授權轉載,原文出處:原文連結
※ 免責聲明:文中所提的個股、基金、期貨商品內容僅供參考,並非投資建議,投資人應獨立判斷,審慎評估風險。
- 美股科技產業將迎來黃金十年成長前景?
- 掌握全球財經資訊點我下載APP
延伸閱讀
- 南韓半導體出口暴增209%,ICT出口逼近600億美元創新高
- AI成長真的雨露均霑?南韓揭露真實情況:企業營收雖普遍受到AI帶動,但利潤率的上升只發生在半導體
- AI成長真的雨露均霑?南韓揭露真實情況:企業營收雖普遍受到AI帶動,但利潤率的上升只集中於半導體
- AI不是必然帶來通膨,而是一場供給調整速度與成本傳導速度的競賽

- 講座
- 公告
上一篇
下一篇