
美系外資調高金像電評等至買進 目標價調高到265元
鉅亨網記者張欽發 台北
 AI新聞摘要
- 美系外資在最新出具報告中指出,看好金像電 (2368-TW) 在 AI 伺服器相關 PCB 產品的市占率擴大,將是一大成長動力,決調高評等由原先的「中立」調高至「買進」,目標價由 210 元調高至 265 元。
美系外資在最新出具報告中指出,看好金像電 (2368-TW) 在 AI 伺服器相關 PCB 產品的市占率擴大,將是一大成長動力,將評等由原先的「中立」調高至「買進」,目標價由 210 元調高至 265 元,同時調升今年至後年獲利預估,幅度達到 11-17%。
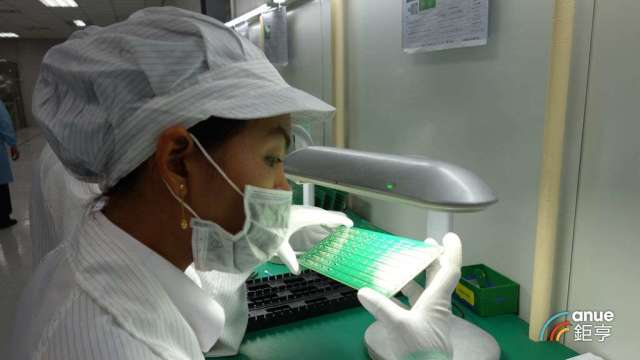
美系外資指出,決定調高金像電評等至「買進」,主要在看好 AI 伺服器相關 PCB 產品的毛利預估;同時,金像電於人工智慧伺服器市場的市占率快速成長,美國主要人工智慧伺服器客戶將會更快獲認證, ASIC 人工智慧伺服器出貨量將從第四季開始不斷增加。
同時,金像電計劃於 2023 年第四季及 2024 年下半年分別擴大 10% 及 10-20% 高階 PCB 產能,並將進一步增加泰國新廠新增產能,以長期推動公司在高端 PCB 市場的市占率。
外資報告並調高金像電 2023-2025 年獲利預估,幅度 11-17%,同時調高目標價至 265 元。
- 記憶體越來越缺,背後誰在瘋狂搶貨?
- 掌握全球財經資訊點我下載APP
鉅亨贏指標
了解更多
延伸閱讀
- 金像電上半年財報出爐EPS 2.56元 外資圈調高目標價最高看215元
- 鋼聯躋身全球前三大集塵灰再生廠 並獲 UL 2799 零填埋最高等級認證
- Anthropic IPO文件曝光!年營收暴增為12倍 2027年後狂砸5180億美元蓋AI基建
- 「10年AI需求能見度」遭質疑!分析師示警:記憶體、ABF載板成關鍵瓶頸

- 講座
- 公告
上一篇
下一篇


