
〈普信觀點〉目前股票評價並不昂貴
Tim Murray 普信資本市場分析師
重點摘要:
1. 儘管經濟數據不佳,股市仍然暴漲以後,投資人可能會質疑股票是否變得太貴了。
2. 雖然謹慎仍是必要的,但我們認為相對於債券而言,股票估值仍然合理。
儘管出現獲利預期暴跌和失業數據惡化的市場警訊,股票仍從 3 月的低點急劇反彈。這種明顯的矛盾正在促使許多投資人質疑,在已知糟糕的經濟前景下,股票是否變得太貴了。
相對於債券是大多數投資人的替代方案來說,我們認為現在股票價格不會太昂貴。為了比較股票和債券的估值,可以通過反轉本益比,將股票估值轉換為收益率。
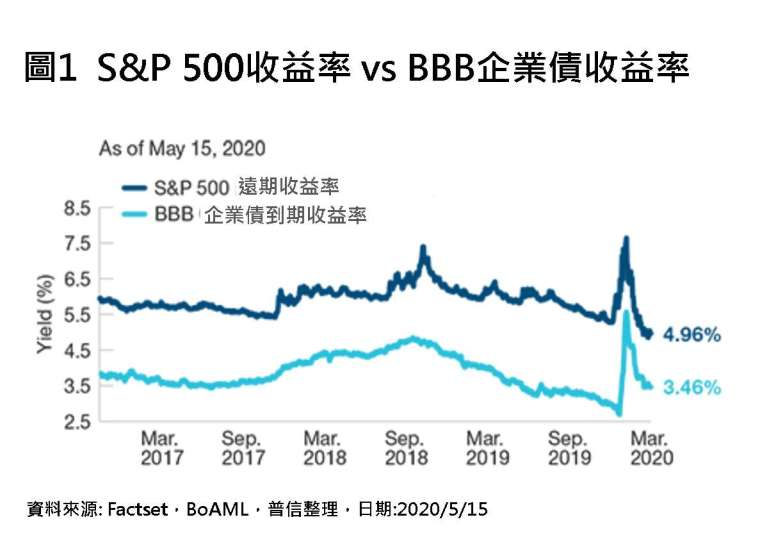
從 2016 年 12 月至 2020 年 5 月,將 S&P 500 遠期收益率與 BBB 評級的公司債券收益率進行比較,結果顯示,儘管獲利預期在最近幾個月大幅下降,股票收益率的吸引力下降,但仍高於債券收益率。這表明投資人似乎因持有股票 (而非債券) 的額外風險得到了補償。除此之外,從 1997 年以來的股票收益率的溢價分析顯示,相對於歷史而言,股票相對於債券的定價仍相當合理。
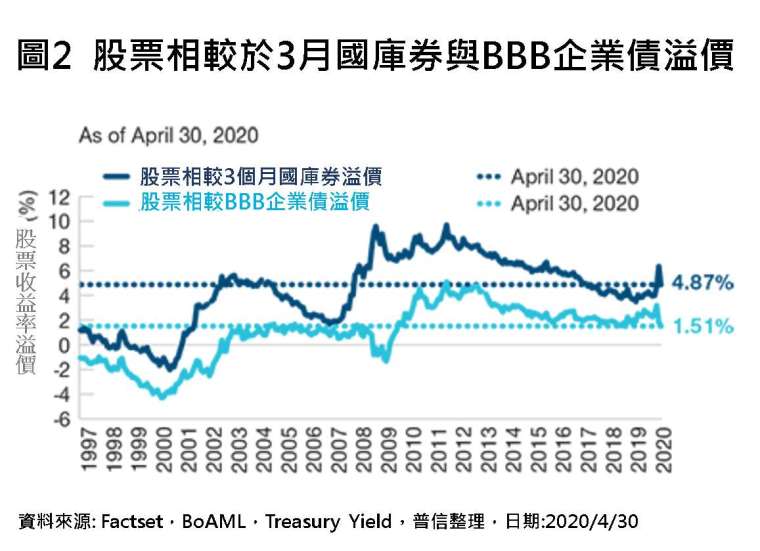
由於最近的市場反彈後,股票的估值吸引力稍降,我們最近調整了資產投資組合中的股票部位。我們認為,鑑於不確定性提高,和我們近期面臨的經濟衝擊的深度,我們應保持謹慎。
然而,我們仍然認為,儘管經濟前景黯淡,但股票估值相對於債券而言似乎具有吸引力。因此,我們的資產配置投資組合仍然偏重股票。
- 台韓AI產業大PK!揭密下一波成長關鍵
- 掌握全球財經資訊點我下載APP
延伸閱讀
- 美股修正近尾聲?摩根士丹利:「3大變數」牽動標普500年底上看8000點
- 美股選後行情有望續漲?標普500歷史平均漲15.5%、2027年進入總統任期最佳周期
- 「債券投資人已代勞!」 穆迪首席經濟學家連兩月示警:Fed升息將是一個「錯誤」
- 多家機構示警美股風險!貝萊德降至中性、AI仍獲看好、美銀警告估值偏高

- 講座
- 公告
上一篇
下一篇

